アコムからの借り入れの返済が重くなり、「任意整理をしたいけれど、アコムは交渉が厳しいと聞くし、本当に応じてもらえるのだろうか……」と不安を感じていませんか?
任意整理は、裁判所を通さずに債権者と直接交渉し、将来利息のカットや分割返済の条件見直しを目指す債務整理の方法です。アコムのような大手消費者金融でも手続き自体は可能ですが、将来利息や分割回数、和解の条件は個々の状況によって異なります。また、手続きを始めると信用情報に事故情報が登録されるなど、事前に知っておきたい注意点もあります。
この記事では、アコムの任意整理が「厳しい」と言われる理由、将来利息や分割回数の考え方、依頼前に確認しておきたい注意点をわかりやすく解説します。
アコムの任意整理は厳しい?最新の和解条件と対応傾向
アコムの任意整理を検討する際、「交渉に応じてもらえるのか」「将来利息はどうなるのか」と不安を感じる方は少なくありません。
法律事務所や司法書士事務所が公開する実務情報では、アコムとの和解事例が数多く確認されています。ただし、アコム公式が統一的な和解基準を公表しているわけではないため、現在の状況に応じた個別判断が必要です。
以下の表は、アコムとの交渉における実務上の傾向と注意点をまとめたものです。
| 項目 | 実務上の傾向と注意点 |
|---|---|
| 将来利息 | 0%減免例あるが全件免除保証なし |
| 分割回数 | 36〜60回例多いが状況により変動 |
| 経過利息 | 免除されず残高に上乗せの場合あり |
| 短期取引 | 借入期間が短いと厳しくなる傾向 |
アコムの任意整理における和解事例と対応傾向
アコムを対象とした任意整理では、将来利息の減免や分割払いに応じてもらった実務事例が複数報告されています。しかし、交渉の難易度や最終的な条件は、個別の取引状況によって左右されるのが実情です。
取引期間や借入残高によって和解の柔軟性が異なる傾向が見られるほか、延滞状況や本人の返済能力により分割回数が変動する実態もあります。
過去に他人が良い条件で和解できたからといって、「アコムは必ず柔軟に対応してくれる」と断定することはできません。家計の収支やこれまでの返済実績を踏まえ、無理のない返済計画を専門家と練っていきましょう。とくに直近の借入が多い場合などは交渉が難航するケースもあるため、自身の状況で見込める条件は最新実績を持つ専門家へ確認することをおすすめします。
アコムの任意整理で将来利息はカット・免除できる?
和解成立後に発生する「将来利息」については、0%または大幅に減免して和解できた実務事例が存在します。将来利息が免除されれば毎月の返済額がすべて元金の減額に充てられるため、完済への道筋を明確に描けるはずです。
ただし、取引期間が1年未満の短期取引では将来利息を求められるケースもある点にご留意ください。「任意整理をすれば利息が必ずゼロになる」という固定ルールがアコムに存在するわけではありません。
借入から間もない場合や返済実績が乏しいケースでは、将来利息の一部支払いを求められる可能性が残ります。交渉のタイミングや専門家の方針によっても結果は変わるため、慎重に見極めましょう。毎月いくらなら無理なく返済を継続できるかを軸に、最適な和解条件を模索することが大切です。
アコムの経過利息・遅延損害金が免除されないケース
任意整理の交渉では、「和解成立後の将来利息」だけでなく、それ以前に発生する利息も問題となります。具体的には、専門家へ依頼してから和解が成立するまでに発生する「経過利息」や、延滞時にかかる「遅延損害金」です。
以下の表は、各利息の種類ごとの発生期間と免除の傾向をまとめたものです。
| 利息の種類 | 発生する期間 | 免除の傾向 |
|---|---|---|
| 経過利息 | 最後返済から和解成立日まで | 和解額に組み込まれる可能性あり |
| 遅延損害金 | 返済期日経過後に発生 | 免除困難で残高加算されやすい |
| 将来利息 | 和解成立から完済日まで | 減免交渉の主目的となることが多い |
将来利息の免除に成功したとしても、経過利息や遅延損害金まで全額免除されるとは限りません。これらが和解金額に上乗せされることで、依頼前の元本より総支払額が増えるケースも考えられます。和解までの交渉期間が長引くほど経過利息は膨らむため、迅速な対応を心がけたいところです。「元本だけを払えばよい」と思い込まず、和解総額が最終的にいくらになるかを事前確認しておきましょう。
アコムの分割回数は原則5年・60回?時期や条件による違い
インターネット上で「アコムの任意整理は60回払い」という情報を目にすることがありますが、これはアコムの公式ルールではありません。公開されている実務事例を見ると、36回(3年)、48回(4年)、60回(5年)など、分割回数には幅が見られます。
家計の余力や残高規模によって36〜60回程度で和解する事例が確認できるものの、アコム公式が「原則60回」と固定的な基準を設けている事実はありません。
分割回数は、借入額に対して毎月いくらなら確実に返済できるかという「返済能力」に基づいて交渉が進められます。過去には長期分割に応じやすかった時期もあるとされますが、社会情勢や方針によって対応は変化するものです。借入額が少ない場合や取引期間が極端に短いケースでは、36回以下の短期間での分割を求められる場面もあります。執筆時点での最新傾向については、日常的にアコムと交渉している専門家へ相談し、見通しを立ててみてください。
アコムの借金50万円・100万円を任意整理した場合の返済額シミュレーション
任意整理後の返済負担をイメージするため、将来利息が0%になったと仮定した場合の月額返済モデルを比較してみましょう。なお、以下はあくまで計算上の目安であり、実際にこの回数・利率で和解できることを保証するものではありません。
以下の表は、借入残高に応じた分割回数別の月額返済シミュレーションです。
| 借入残高 | 36回(3年) | 48回(4年) | 60回(5年) |
|---|---|---|---|
| 50万円 | 約13,888円/月 | 約10,416円/月 | 約8,333円/月 |
| 100万円 | 約27,777円/月 | 約20,833円/月 | 約16,667円/月 |
仮に100万円の借入であっても、60回分割が実現すれば毎月の返済は約16,667円まで抑えられる計算です。ただし、経過利息や遅延損害金が上乗せされた場合は、対象となる残高自体がシミュレーションより大きくなります。
ご自身の現在の残高と、毎月確実に捻出できる金額を照らし合わせながら、どの程度の分割が必要か検討してください。和解後の返済を途中で滞納すると一括請求されるリスクが生じるため、余裕を持った計画づくりが不可欠です。
アコムを任意整理するメリットは?督促・返済負担への影響
アコムへの返済が厳しくなった場合、任意整理を行うことで生活再建へ向けた複数のメリットが期待できます。督促の制限や将来利息の減免など、具体的な影響について解説します。
受任通知でアコムからの直接督促が原則として制限される
弁護士や司法書士へ任意整理を依頼すると、専門家からアコムへ「受任通知」が送付されます。貸金業法により、受任通知を受け取った業者からの直接的な取立ては原則として制限される仕組みです。
専門家に依頼してから督促が止まるまでの基本的な手順は以下の通りです。
- 専門家へ相談・契約を行う
- 専門家からアコムへ受任通知を発送する
- アコムが通知を受領し行内処理を行う
- 本人への直接督促が原則制限される
電話や郵便による直接の取立てがストップするため、精神的な負担を大きく軽減できる点が大きな利点です。ただし、依頼した瞬間にすべての連絡が即日停止するわけではなく、郵便の行き違いなどで数日間は請求書が届く可能性もあります。
また、受任通知の送付によって借金の返済義務そのものが法的に消滅するわけではありません。依頼後の返済をどのように扱うかについては、担当する専門家の方針や指示に従って進めていきましょう。
将来利息のカット・減免で完済までの見通しが立ちやすくなる
任意整理の主な目的は、和解成立後に発生する将来利息のカットや減免にあります。アコムとの交渉で将来利息が軽減されれば、毎月の返済額がダイレクトに元本の減少へ充てられるようになります。
その結果、現在の返済をそのまま続けるよりも完済時期の把握が容易になり、3〜5年程度での計画的な完済を目指せます。ただし、任意整理を行えば必ず「元金だけを払えばよい」状態になるとは言い切れません。
和解成立までに生じた経過利息や遅延損害金が和解額に組み込まれるケースがあるほか、取引期間が極端に短い場合は将来利息の免除交渉が難航することもあります。どの程度の減額が見込めるかは個別交渉によるため、まずは最新の交渉ノウハウを持つ事務所へ相談してみるのが近道です。
任意整理は裁判所を通さないため家族や職場に知られにくい
任意整理は、裁判所を介さずに債権者と直接交渉を行う私的な手続きです。自己破産や個人再生のように官報へ氏名・住所が掲載されることはなく、勤務先や家族に対して裁判所から手続きが通知される制度もありません。
そのため、周囲に借金問題を知られずに解決を目指しやすい点が任意整理の魅力です。しかし、「100%絶対にバレない」とまでは言い切れない部分もあります。
例えば、同居家族がいる場合の郵便物の管理や家計状況の変化、給料振込口座への影響などから気付かれるリスクはゼロではありません。秘密を守りたい場合は、専門家からの送付物を局留めにするなどの配慮が可能か、あらかじめ確認しておくことをおすすめします。
アコムの借金を放置・滞納すると一括請求や裁判に発展するリスク
アコムへの返済が苦しいからといって、そのまま放置・滞納を続ける行為は極めて危険です。延滞が長引くと電話や郵便での督促が強まるだけでなく、遅延損害金が日々積み重なっていきます。
さらに放置すると「期限の利益」を喪失し、残金の一括請求を受ける事態に陥りかねません。一括請求を拒絶し続けた場合、支払督促や訴訟といった裁判所を介した法的手続きへと進んでしまいます。
アコムから届く通常の請求書と、裁判所から届く支払督促・訴状では緊急性が全く異なります。裁判所からの通知を無視すれば給与や預貯金が差し押さえられるおそれもあるため、通知が届いた段階で早急に専門家へ相談してください。
アコムを任意整理するデメリットと信用情報・ブラックリストへの影響
アコムを任意整理する際の代表的なデメリットは、いわゆる「ブラックリスト」への登録です。これは正式な制度名ではなく、信用情報機関に事故情報が登録される状態を指す俗称に過ぎません。生活のどの場面で影響が出るのかを正しく把握しておきましょう。
アコムを任意整理すると信用情報機関CIC・JICCに情報が登録される
アコムのローン事業は信用情報機関であるCICおよびJICCに加盟しています。そのため、任意整理の手続きを開始すると、これらの機関に債務整理の事実が登録されます。
以下の表は、主要な信用情報機関ごとの登録情報や保有期間を比較したものです。
| 信用情報機関 | 主な登録情報 | 代表的な保有期間 | 注意点 |
|---|---|---|---|
| CIC | 契約内容や支払状況など | 契約終了後から5年間 | 整理日から一律5年ではない |
| JICC | 債務整理等の事実情報 | 契約終了後5年以内 | 契約時期で期間異なる場合あり |
このように、「任意整理をした日から一律5年で消える」という単純な仕組みではありません。完済のタイミングや契約内容に応じて情報の保有期間は変わるため、正確な時期を知りたい場合は専門家へ確認することをお勧めします。
任意整理後はクレジットカード作成や各種ローン審査に影響する
信用情報機関に事故情報が登録されている期間は、新たな信用取引の審査に影響を及ぼす可能性が高まります。新規クレジットカードの発行や、カードローンの申込みは審査通過が難しくなるのが一般的です。
また、現在保有している他社のクレジットカードについても、途上与信のタイミングで利用停止となるケースがあります。マイカーローンや住宅ローンの新規契約時にも信用情報が参照されるため、慎重な計画が必要です。
一方で、家族カードやデビットカードであれば本人に対する与信審査が行われないため、生活上の決済手段として活用できます。なお、信用情報の保有期間が明けたからといって即座に各種ローン審査へ必ず通る保証はないため、総合的な属性管理も意識しておきましょう。
スマホ本体の分割払いや賃貸契約への影響
スマートフォン端末を分割払いで購入する際にも、個人の信用情報がチェックされます。事故情報が存在する間は高額な最新機種の分割審査に落ちる可能性がありますが、一括払いであれば信用審査を伴わないため購入に支障はありません。携帯電話回線の通信契約自体が拒否されることも通常はないためご安心ください。
賃貸アパートやマンションの契約時においては、保証会社のタイプによって影響度が異なります。信販系の保証会社を利用する物件では信用情報が照会されますが、独立系や不動産系の保証会社であれば影響を受けにくいのが特徴です。引っ越しを検討する際は、信販系以外の保証会社を扱う物件を選択するとスムーズです。
アコム完済後に社内情報等の影響で再契約できる?
任意整理で和解した借金を完済した後、再びアコムを利用できるか気になる方も多いはずです。ネット上では「社内ブラック」という言葉が見られますが、アコムがそのような名称の制度や保存期間を公表しているわけではありません。
信用情報機関からのデータ消去後は申込み自体が可能になりますが、アコム社内に過去の取引記録が残されている場合、独自の審査基準によって再契約が見送られるケースも考えられます。
再申込時の与信判断は収入状況や他社借入を含めて総合的に行われるため、完済=再契約可能と保証されているわけではありません。再び資金が必要になった際は、過去の負担を繰り返さないよう家計管理を優先することが大切です。
アコムの任意整理で三菱UFJ銀行の口座は凍結される?
アコムは三菱UFJフィナンシャル・グループの企業ですが、「アコムを任意整理すると三菱UFJ銀行の口座が必ず凍結される」わけではありません。アコムのカードローンと三菱UFJ銀行の「バンクイック」は全く別の契約だからです。
以下の表は、アコムとバンクイックの契約内容や任意整理時の影響を比較したものです。
| 比較項目 | アコムカードローン | 三菱UFJ銀行「バンクイック」 |
|---|---|---|
| 契約先 | アコム株式会社 | 株式会社三菱UFJ銀行 |
| 保証会社 | なし | アコム株式会社 |
| 注意点 | 銀行口座への直接影響は少ない | 預金口座との相殺リスク要確認 |
アコム単体の任意整理だけで三菱UFJ銀行口座が凍結するわけではない
アコムへの借入金と三菱UFJ銀行の預金口座は、法的に別の契約として扱われます。したがって、アコムのカードローンのみを任意整理の対象にした場合、それだけで三菱UFJ銀行の口座が当然に凍結されるとは考えにくいでしょう。
普段利用している給与振込口座や生活費の引き落とし口座を、そのまま継続利用できるケースが多く見られます。ただし、三菱UFJ銀行に対して別の債務(住宅ローン等)がある場合や口座に自動融資機能が付帯している場合は注意が必要です。自身の利用状況に不安がある方は、あらかじめ専門家へ状況を伝えておくと安心です。
三菱UFJ銀行カードローン「バンクイック」も任意整理する場合の注意点
アコムだけでなく、三菱UFJ銀行の「バンクイック」も整理対象に含める場合は対応が変わります。銀行への債務を整理することになるため、銀行側が貸付金と預金残高を相殺する目的で口座を一時凍結する可能性があるためです。
「事前に預金をすべて引き出すべき」といった極端な情報もありますが、安易な自己判断は避けましょう。実務上の確認手順を踏まえ、専門家の指示に従うことが推奨されます。
以下の手順でご自身の利用状況を整理し、専門家に相談しましょう。
- アコム単体のみかバンクイック等も含むか整理対象を特定する
- 整理対象となる銀行に預金口座を開設しているか確認する
- 対象口座が給料振込や公共料金の引落先か確認する
- 専門家の指示に従い振込先や引落先の変更手続を行う
バンクイックでアコムが保証会社になっている仕組みと代位弁済
バンクイックの契約先は三菱UFJ銀行ですが、保証会社としてアコムが指定されています。バンクイックを任意整理すると、アコムが利用者に代わって銀行へ借入残高を一括返済する「代位弁済」が行われます。代位弁済後は、アコムが求償権を取得して交渉相手となる流れです。
バンクイックを任意整理した際の代位弁済までの流れは以下の通りです。
- 利用者が三菱UFJ銀行から借り入れる
- 債務整理を開始し返済を停止する
- アコムが銀行へ代位弁済を行い一括返済する
- アコムが求償権を取得し分割交渉を行う
このように、バンクイックを任意整理した場合も最終的な交渉相手はアコムになります。アコムのカードローンとバンクイックの双方を利用している場合は、両方の債務をまとめてアコムと交渉していくことになります。
アコムの任意整理が難航しやすいケースと注意点
アコムとの任意整理交渉は、すべてのケースで希望通りの条件が通るわけではありません。特定の状況下では将来利息の減免や長期分割が難しくなるケースもあります。
以下の表は、任意整理の交渉が難航しやすい主なケースと対応策をまとめたものです。
| 難航ケース | 主な理由と対応策 |
|---|---|
| 取引1年未満 | 実績乏しく妥協困難。窮状の丁寧な説明が必要 |
| 返済原資不足 | 継続不可と判断。家計表で返済可能額を算出 |
| 2回目の和解 | 応諾義務なし。厳格条件を覚悟し交渉する |
| 支払督促受達 | 放置で強制執行。2週間以内に異議申立が必要 |
アコムとの取引期間が短期間・1年未満などの場合
アコムとの任意整理では、過去の取引期間が条件設定に影響を及ぼします。借入から1年未満などの短期間で交渉を始めると、将来利息の全額カットや長期分割が認められにくい傾向が見られます。
返済実績が全くない場合はより厳しい対応を求められる場面もありますが、「1年未満だから絶対に不可能」と決まったわけではありません。病気や突然の失業などやむを得ない事情を専門家経由で主張し、実現可能な返済計画を提示することで和解を目指す余地は残されています。
和解後の返済を継続できる収入・家計余力がない場合
任意整理は手続完了後も数年にわたり返済を継続する仕組みです。そのため、将来利息が軽減されたとしても、残った元本を毎月支払えるだけの「家計余力」が不可欠となります。
単に「収入がある」というだけでなく、手取り額から基本生活費・教育費・医療費・予備費などを差し引いた真の返済可能額が問われます。この金額がアコムへの必要返済額を下回る場合は交渉が難航しやすいため、無理な和解を避け、個人再生や自己破産を含めた再検討を行うのが現実的です。
アコムとの2回目の任意整理・再和解を希望する場合
過去にアコムと任意整理で和解したものの、事情により再び返済が困難になるケースもあります。アコムに対して2回目の任意整理(再和解)を申し入れること自体は可能ですが、相手側に交渉に応じる義務はないためハードルは上がります。
過去の返済経過や滞納期間、現在の残高などを踏まえて個別判断されますが、初回よりも短い分割期間や一部頭金の用意を求められることも珍しくありません。自力での再和解が厳しい場合は、他の法的手続きへの移行も選択肢に入れておきましょう。
アコムから裁判所経由で支払督促や訴状が届いた場合の対処法
返済の滞納を放置した結果、裁判所から支払督促や訴状が届いた場合は一刻を争います。送達された書類を無視し続けると、アコム側の主張が全面的に認められ、給与や預貯金への差押え(強制執行)が実行されてしまいます。
支払督促であれば送達から原則2週間以内に「督促異議申し立て」を行う必要があり、訴状の場合は期日までに「答弁書」を提出しなければなりません。裁判手続が進んでいる最中でも並行して任意整理の交渉を行うことは可能ですが、個人での対応は困難を極めるため、直ちに弁護士や司法書士へ相談してください。
アコムの任意整理手続きの流れと解決までの期間
アコムの任意整理が進む基本ステップ
専門家に依頼してからアコムとの任意整理が完了するまでは、主に以下の7つのステップで進行します。
- 専門家へ相談(現在の借入状況や収支を正確に伝える)
- 委任契約の締結(費用や解決方針に納得した上で正式契約)
- 受任通知の発送(アコムへ通知が届き本人への直接督促が原則停止)
- 取引履歴の開示・引き直し計算(適正な借入残高を正確に確定)
- アコムとの和解交渉(将来利息の減免や分割回数を調整)
- 和解契約の成立(合意条件を記載した和解書を取り交わす)
- 新条件での返済開始(和解書に基づき無理のないペースで返済スタート)
手続き期間中、依頼者本人がアコムの担当者と直接やり取りをする機会は原則ありません。専門家がすべての窓口を担当するため、落ち着いた生活を取り戻しながら解決を目指せます。
アコムとの和解成立・交渉完了までにかかる期間
専門家へ依頼してから和解が成立するまでの期間は、一般的に3〜6ヶ月程度が目安とされています。ただし任意整理の交渉期間に一律の法定期限はなく、個別の事情によって前後します。
取引履歴の開示に数週間を要するケースや、過払い金返還交渉を並行する場合、裁判対応が絡む場合などは長引く傾向があります。一方で、債務額が明確でスムーズに交渉がまとまれば3ヶ月ほどで完了する実例もあります。交渉期間中はアコムへの返済が一時停止するため、その間に専門家費用を分割で積み立てるのが一般的な流れです。
和解成立後のアコムへの返済方法|直接振り込み・返済代行
和解が成立した後の返済方法には、「直接振り込み」と事務所による「返済代行」の2パターンが存在します。
直接振り込みは、本人が毎月アコム指定の口座へ直接入金する形式です。振込手数料のみで済むためコストを抑えられる反面、毎月の期日管理を自力で行う必要があります。
返済代行は、専門家事務所の口座へ毎月まとめて入金し、事務所側が各業者へ代理送金する仕組みです。複数社への支払いを1箇所に集約できるメリットがありますが、1社あたり月額1,000円前後の代行手数料が別途発生する場合があります。どちらの方式を採用しているかは事務所によって異なるため、事前の確認が重要です。
アコムの任意整理を相談する弁護士・司法書士の選び方
任意整理後の返済計画が成功するかどうかは、依頼する専門家の知識や交渉力に左右される側面があります。納得のいく解決を得るための比較ポイントをまとめました。
アコムとの最新の和解条件・傾向を具体的に説明できるか
アコムの交渉対応傾向は、時期や情勢によって変化する場合があります。そのため、単に「過去の解決実績件数」を誇るだけでなく、執筆時点における最新の和解傾向を明確に説明できる専門家かどうかが重要な判断軸となります。
将来利息の減免見込みや分割回数について根拠のある予測を示してくれるか確認しましょう。メリットばかりを強調し、取引期間の短さによるリスクなどを隠さず伝えてくれる事務所は信頼が置けます。
弁護士・司法書士費用は「安さ」だけでなく総支払額で比較する
専門家選びの際、広告の「着手金0円」や「1社〇〇円〜」という表面上の安さだけで即決するのは避けるべきです。任意整理のコストは「専門家費用+和解後の返済総額」の合計値で比較する必要があります。
以下の表は、専門家を選ぶ際にチェックすべき費用の視点と確認項目です。
| チェック視点 | 具体的な確認項目 |
|---|---|
| 専門家費用の総額 | 着手金や各各種報酬金、送金手数料の有無 |
| 返済総額の比較 | 将来利息のカット率や経過利息削減効果 |
| 実質コスト感 | 費用高くても交渉力で総額減らせれば得 |
費用体系が明確で、契約前にトータルの支払シミュレーションを提示してくれる事務所を選ぶと安心です。費用支払いの分割払いに柔軟に対応してくれるかも併せて確認しておきましょう。
アコムの債務額が140万円を超える場合は認定司法書士の業務範囲に注意
司法書士が任意整理の代理人となれるのは、法務大臣の認定を受けた「認定司法書士」に限られます。さらに、認定司法書士が扱えるのは「個別債権の価額が140万円以下」の案件という法律上の制限が存在します。
この140万円の基準は借金総額ではなく「アコム1社あたりの元本・利息金額」で判定されます。そのため、アコム単体での借入残高が140万円を超える場合は、司法書士ではなく弁護士へ依頼する必要があります。残高が140万円ラインの境界にある場合は、遅延損害金を含めた正確な金額を事前に算出してください。
本人交渉と弁護士・司法書士へ依頼する場合の違いとメリット
本人が直接アコムと任意整理の交渉を行うこと自体は法律上禁止されていませんが、専門家に依頼することで多くの実質的メリットが得られます。
以下の表は、本人で交渉する場合と専門家に依頼する場合の対応の違いをまとめたものです。
| 比較項目 | 本人交渉の場合 | 専門家依頼の場合 |
|---|---|---|
| 督促の停止 | 制限されず本人へ直接届く | 受任通知により原則として即停止する |
| 返済の猶予 | 交渉中も返済継続を求められる | 手続き中は返済を一時ストップできる |
| 残高の計算 | 自身で履歴を取り寄せ計算する | 専門家が正確な残高や利息を試算する |
| 交渉の負担 | 知識が必要で負担が大きい | 債権者との直接交渉を全て一任できる |
費用は発生するものの、将来利息の削減効果や精神的負担の軽減、スムーズな手続き進行を考慮すると、専門家へ依頼する価値は極めて高いと言えます。
アコムを任意整理しても返済が難しい場合は個人再生・自己破産も検討
アコムの将来利息を軽減できたとしても、元本自体の返済が立ち行かないケースもあります。「借金〇〇万円以上は任意整理ができない」といった一律の基準はないため、収支状況に応じて他の法的手続きへ視野を広げることが大切です。
任意整理でも元本返済が難しい場合は個人再生を検討
将来利息をカットしてもなお元本の月額返済が難しい場合で、継続的な収入が見込めるなら「個人再生」が第一候補となります。裁判所を通じて債務額を大幅に圧縮し、原則3年で完済を目指す手続きです。
また、個人再生には「住宅資金特別条項(住宅ローン特則)」という仕組みがあり、住宅ローンをそのまま払い続けることで持ち家を手放さずに済む可能性があります。アコムなどの無担保ローンのみを大きく削減できるため、持ち家を守りつつ生活再建を図りたい方に適しています。
継続的な返済自体が困難な場合は自己破産も選択肢となる
病気や離職などの事情で将来にわたり返済を継続する見込みが立たない場合は、「自己破産」を選択肢に入れるべきです。裁判所から支払不能と認められれば、原則としてすべての借金返済義務が免責(免除)されます。
自己破産は経済的再生のために国が設けた権利であり、決してネガティブにとらえる必要はありません。一定の価値のある財産は処分されますが、生活に必要な家具家電や99万円以下の現金などは手元に残せます。なお、滞納した税金や悪意の損害賠償金など非免責債権は免除対象外となる点にご注意ください。
アコムの任意整理・過払い金に関するよくある質問(FAQ)
2007年(平成19年)6月以前からの取引ならアコムに過払い金がある?
アコム公式の過去資料によると、2007年6月17日以前の契約の一部において、利息制限法の上限を超える金利での貸付が行われていました。したがって、この時期より前から利用を継続している場合は過払い金が発生している可能性があります。
ただし「2007年6月以前なら必ず過払い金がある」わけではありません。取引の途中で完済と解約を挟んでいる場合や、適用金利、最終取引日から10年経過による消滅時効の成立有無によって結果は変わります。まずは専門家に取引履歴を請求してもらい、正確な引き直し計算で確認してみるのが確実です。
アコムを任意整理して完済した後に再契約・再利用は可能?
任意整理で和解した借金を完済し、信用情報機関(CIC・JICC)から事故情報が消えたとしても、将来アコムと確実に再契約できる保障はありません。
アコム側が社内データベースに過去の取引履歴を独自保管している場合、再申込み時の与信審査で慎重な判断が下される可能性が高いためです。完済後に再びローンを利用したい場合は、過去に整理対象としていない他社への申込みを検討するほうが現実的な選択と言えます。
アコムを含めた借金総額が300万円・600万円でも任意整理できる?
借金総額が300万円や600万円といった金額であっても、金額のみを理由に任意整理が拒絶されることはありません。審査のポイントは「和解後の月額返済を無理なく支払えるだけの収入と家計余力があるか」です。
以下の表は、高額債務を利息0%と仮定して任意整理した場合の返済額シミュレーションです。
| 借金総額 | 36回(3年) | 48回(4年) | 60回(5年) |
|---|---|---|---|
| 300万円 | 約83,333円/月 | 約62,500円/月 | 50,000円/月 |
| 400万円 | 約111,111円/月 | 約83,333円/月 | 約66,666円/月 |
| 600万円 | 約166,666円/月 | 125,000円/月 | 100,000円/月 |
例えば総額600万円の場合、60回分割でも毎月10万円の返済原資が必要です。家計状況から見て毎月10万円の捻出が困難であれば、任意整理に固執せず個人再生や自己破産を早期に検討するのが賢明な判断となります。
まずは無料相談で、あなたに合った解決方法を確認しましょう
債務整理の実績1万5,821件(2019年4月調べ)。借金の状況をお聞きし、手続きと費用の見通しをご説明します。
【平日】9:00~18:30 【土・日・祝日】10:00~17:00
まとめ:アコムの任意整理は最新条件・返済計画・銀行への影響を確認して判断しよう
アコムの任意整理を検討する際は、実務上の最新傾向やご自身の返済能力を多角的に把握することが成功へのカギとなります。将来利息の減免事例は多く存在するものの、経過利息の扱いや分割回数は取引期間・返済実績によって変動します。
手続きを進めるにあたっては、まずアコムとの最新交渉データを反映した無理のない返済計画を立てることが重要です。あわせて、バンクイック等を利用している場合は三菱UFJ銀行口座や保証会社との兼ね合いを確認し、口座凍結などのリスクを適切に回避しましょう。
万が一、任意整理後の月額支払いが難しいと判明した場合は、個人再生や自己破産といった選択肢も柔軟に視野へ入れながら、最適な再起法を専門家と一緒に見つけていきましょう。
くすの木総合法務事務所は、借金問題解決の専門家として、24時間無料でメールや電話でのご相談を受付しております。まずはお気軽にご相談ください。
この記事の監修者
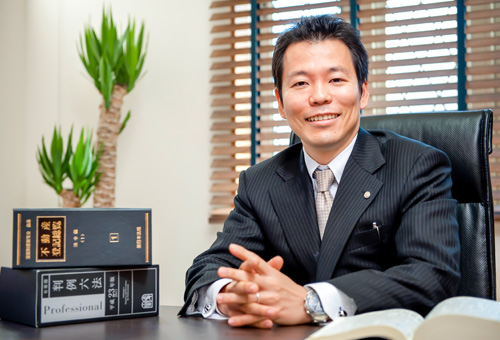
司法書士 行政書士 くすの木総合法務事務所
代表:藤田 太
- 保有資格
- 司法書士(日本司法書士会連合会所属、埼玉司法書士会所属 登録番号 第1124号、簡裁訴訟代理等関係業務認定 第601564号)
- 行政書士(日本行政書士会連合会所属、埼玉県行政書士会所属 登録番号 第07131937号)
1978年生、中央大学法学部卒業。大学卒業後、サラリーマンとして営業職、大手予備校勤務を経て司法書士試験、行政書士試験に合格。趣味は釣り(フライフィッシング)とドライブ、バスケットボール。敷居の低い事務所、頼れる街の法律家を目指して日々精進中。