エポスカードの支払いが重くなり、「任意整理はできるのだろうか……」「手続きをしたら、督促や今後の生活にどんな影響が出るの?」と不安を感じていませんか?
任意整理は、債権者と交渉して将来利息のカットや分割返済の条件見直しを目指す手続きです。エポスカードのようなクレジットカードの債務も対象にできますが、手続きを始めるとカードが利用停止になるほか、信用情報に事故情報が登録されるなど、事前に知っておきたい影響もあります。一方で、専門家が受任すると、債権者から本人への直接の督促は原則として止まります。
この記事では、エポスカードの任意整理ができるのかどうか、将来利息のカットや返済額の考え方、督促への影響、手続き前に確認したい注意点をわかりやすく解説します。
エポスカードの返済が苦しいときに任意整理を検討するポイント
エポスカードの返済が負担に感じている場合、任意整理という手続きを検討する選択肢があります。毎月の返済が厳しい状況では、現状の仕組みを正しく理解したうえで、適切な対応を考えることが大切です。
終わらないリボ払いとエポスカードからの督促
エポスカードの支払いが長引く大きな要因として、リボ払いの仕組みが挙げられます。毎月の支払額を一定に保てる利点がある反面、支払額の一部が常に手数料へ充てられるため、利用残高が多い場合や追加利用を重ねると完済までの期間が長期化しがちです。
万が一支払いを延滞すると、エポスカードから電話や書面で連絡が届くようになります。通知書に「債権管理」といった部署名が記載されている場合は、すぐに実際の書面内容を確認しましょう。支払いの遅れを放置すると遅延損害金が発生し、返済負担がさらに膨らむ恐れがあります。自力での返済が困難な場合は、手遅れになる前に専門家へ相談するのも有効な解決策です。任意整理を行うことで、月々の返済額を無理のない範囲まで軽減できる可能性があります。
借金が減りにくい原因はリボ手数料やキャッシング利息
返済を続けていても残高がなかなか減らない背景には、毎月発生する手数料や利息の存在があります。ショッピング利用とキャッシング利用では仕組みが異なるため、双方の違いを整理しておくことが重要です。
- ショッピングのリボ払い:毎月の返済時に「リボ手数料」が発生
- キャッシング利用:借入元金に対して「貸付利息」が発生
どちらの利用であっても、毎月支払う金額から優先的に手数料や利息が差し引かれ、残った金額のみが元本の返済に充てられます。そのため、月々の設定返済額が低いと支払いの大半が手数料や利息の補填に消えてしまい、元本が減りにくい構造に陥ってしまうのです。
元本のみを返済する場合と比べても、総支払額はどうしても膨らみます。任意整理の手続きでは、この今後発生する予定の手数料や利息を減免できるよう交渉を進めていくのが一般的です。
任意整理でエポスカードの督促を止める仕組みと返済の扱い
エポスカードへの返済が滞り督促を受けている場合、任意整理の手続きを開始することで状況は大きく変化します。専門家へ依頼した後の督促ストップの仕組みや、交渉期間中の返済の扱いについて解説します。
弁護士・司法書士の受任通知後は直接督促が原則として制限される
弁護士や司法書士へ任意整理を依頼すると、専門家から債権者であるエポスカードへ「受任通知」が発送されます。この受任通知が相手方に到達した時点から、貸金業法上の規定により本人の自宅や携帯電話への直接の取立てが原則として制限される仕組みです。
キャッシングなどの貸付債権において、正当な理由なく本人へ直接督促を行うことは法律で禁じられています。また、ショッピング利用分についても、実務上は専門家が窓口となるため、本人への直接連絡は控えられます。ただし「相談した瞬間に即日止まる」わけではなく、通知がエポスカードへ届くまでのタイムラグは考慮しなければなりません。なお、すでに裁判所を通じた法的手続きが進んでいる場合などは例外となるケースもありますが、受任通知の到達後は和解交渉や連絡がすべて依頼先の専門家を経由して行われるようになります。
任意整理中の返済停止や積立方法は依頼先によって異なる
受任通知の送付によって督促は落ち着きますが、借金返済の法律上の義務そのものが即座に消滅するわけではありません。通常、和解交渉を行っている期間中は、エポスカードへの直接の返済を一時的にストップする運用が取られます。
返済をストップしている間に、多くの事務所では「積み立て」を実施します。これは、専門家への費用や和解後にスタートする返済資金を準備すると同時に、今後無理なく支払いを継続できるか確認するためのプロセスです。
- 返済の一時停止:受任通知到達後、エポスカードへの直接支払いをストップ
- 積立金の開始:毎月一定額を事務所の指定口座へ振り込み、蓄えておく
- 和解成立・返済再開:積立実績をもとに、提示された新たな計画で返済をスタート
ただし、この積立運用や交渉中の支払いルールは任意整理一律の制度ではなく、依頼する事務所の方針によってやり方は異なります。手続き期間中の資金管理がどのようになるか、初回相談時にしっかり確認しておきましょう。
エポスカードの任意整理における和解条件と分割回数
エポスカード公式が任意整理に関する統一的な和解基準を公表しているわけではありません。ここでは、弁護士や司法書士事務所が公開している過去の和解事例をもとに、現在の実務傾向を解き明かします。
エポスカードでは将来利息をカットした和解事例がある
任意整理の交渉において、和解成立後の将来利息を0%として合意できた公開事例が複数報告されています。将来利息がカットされれば、毎月支払った金額がそのまま元金の返済へ充当されるため、完済への道筋が明確になります。
ただし、エポスカードが「常に無条件で将来利息0%に応じる」と決まっているわけではありません。個別の取引期間や返済状況に応じた交渉の結果として利息カットが実現するケースがある、という点が実態です。また、和解成立日までに発生した経過利息や、返済を延滞していた期間の遅延損害金については、和解金額に含まれる可能性が残ります。実際の免除割合や条件は、これまでの取引経過によって変動することを覚えておきましょう。
エポスカードは60回を超える長期分割の和解事例もある
任意整理における分割払いは「最大60回(5年)まで」と一律に決まっているわけではありません。専門家事務所が公表している事例には、60回を超える72回(6年)や84回(7年)といった長期分割で和解が成立したケースも見られます。
- 債務総額と取引期間:借入残高が多額である場合や取引が長い場合は柔軟な対応が行われる傾向
- 返済能力と延滞状況:現在の安定収入や過去の支払い遅れがないかも判断材料
- 交渉時期の傾向:カード会社側の時期ごとの運用方針によって条件が変化
過去にはさらに長期の和解報告も存在しますが、過去の事例がそのまま現代の標準条件になるわけではありません。無理のない返済計画を組むためにも、最新の実務動向を専門家に確認しながら進めるのが賢明です。
長期滞納や訴訟後でも任意整理を検討できる場合がある
支払いを長期間延滞していたり、すでに裁判所から訴状が届いて訴訟を提起された後であったりしても、任意整理の交渉余地が完全に閉ざされるわけではありません。公開されている過去の事例の中には、訴訟提起後に分割和解が成立したケースも存在します。
しかし、訴訟へ発展した後の交渉では、経過利息や遅延損害金のカットが難しくなったり、希望する分割回数が認められにくくなったりと、通常より条件が厳しくなる懸念があります。支払督促や訴状を放置すると給与差押えなどの強制執行へ手続が進んでしまうため、通知を受け取った場合は通知内の期限を確認し、速やかに専門家へ相談してください。
エポスカードを任意整理するといくらになる?50万・100万・200万円をシミュレーション
任意整理では将来利息をカットし、元本を3〜5年程度で分割して返済するのが一般的です。ここでは、借入額が50万円・100万円・200万円の場合について、月々の返済額と総返済額の目安をシミュレーションします。
【金額別】50万・100万・200万円の任意整理返済シミュレーション
任意整理後の月々の返済額は、専門家とエポスカードとの交渉結果によって確定します。以下は、和解時の債務額に対して「将来利息0%」で合意できたと仮定した場合の返済月額シミュレーションです。
※あくまで試算に基づく目安であり、実際の和解条件や返済額を保証するものではありません。端数処理や初回返済額の調整により実際の金額は異なります。
借入額ごとの分割返済月額のシミュレーション表は以下のとおりです。
| 債務額 | 5年分割月額 | 6年分割月額 | 7年分割月額 |
|---|---|---|---|
| 50万円 | 約8,333円 | 約6,944円 | 約5,952円 |
| 100万円 | 約16,667円 | 約13,889円 | 約11,905円 |
| 200万円 | 約33,333円 | 約27,778円 | 約23,810円 |
和解成立までに発生した経過利息や遅延損害金が残る場合は、表の金額に債務が上乗せされます。返済能力の審査によっては希望の分割回数に届かないケースもあるため、目安として参考にしてください。
ショッピングリボとキャッシングでは任意整理の効果が異なる
エポスカードの利用枠には「ショッピング」と「キャッシング」の2種類があり、任意整理における扱いも異なります。
- ショッピング利用:商品購入の立替払い。発生するのは「リボ手数料」
- キャッシング利用:現金の借り入れ。発生するのは「貸付利息」
任意整理では、これら将来発生する手数料や利息のカットを目指して交渉します。なお、エポスカード公式の加盟情報として、ショッピング利用の履歴は主にCICへ、キャッシング利用の履歴はCICおよびJICCの双方へ登録される仕組みです。利用状況によって信用情報への影響範囲が変わることも意識しておきましょう。
古いキャッシングや旧ゼロファーストの利用歴があれば過払い金を確認する
長年エポスカードを利用している場合、手続きの中で「過払い金」が発生していないか確認することが大切です。
過去に利息制限法の上限を超える金利でキャッシングを行っていた場合が対象となり、特に「旧ゼロファースト」での利用履歴がある方は注意が必要です。株式会社ゼロファーストは2014年10月にエポスカードへ吸収合併されているため、当時の過払い金請求は現在エポスカードに対して行います。ただし「2007年以前の利用なら必ず過払い金がある」わけではなく、実際の契約金利や完済時期、時効の成立有無によって異なります。ショッピングリボの手数料は法定利息の対象外であるため過払い金は生じません。契約書類が残っていなくても専門家が履歴を取り寄せて調査できるため、まずは相談してみるのが近道です。
エポスカードを任意整理するデメリットと生活への影響
任意整理には返済負担を抑えられるメリットがある一方、カードの利用停止や信用情報への影響といったデメリットも存在します。生活に及ぶ変化をあらかじめ把握しておきましょう。
信用情報機関への登録とクレジットカード・ローンへの影響
エポスカードを任意整理すると、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。エポスカードはキャッシング利用でCICとJICC、ショッピング利用でCICに加盟しているため、両機関へ情報が載る形です。
登録期間中は、新規のクレジットカード作成や各種ローンの審査に通ることが極めて難しくなります。登録期間は「任意整理から一律5年」と一概に定まっているわけではなく、信用情報機関の規定や契約が終了(完済)した時期を起点として計算されるのが一般的です。スマホ端末の分割払い審査にも関わるため、機種変更のタイミングなどには注意を払いましょう。
エポスポイントとカード利用への影響
手続きの対象となったエポスカードは失効し、継続して利用することはできません。エポスカードの公式規約では、会員資格を喪失した場合の措置が規定されています。
- エポスポイントの失効:会員資格の喪失に伴い、貯まっていたポイントは原則失効
- ポイント利用の停止:支払いの延滞中もポイント利用が制限される場合がある
- 付随カードの停止:本カード停止に伴い、家族カードやETCカードも利用不可
ポイントを失いたくないからといって「任意整理前に慌てて全額使う」といった自己判断は避けてください。直前の不自然なカード利用は、和解交渉で不利に働く恐れがあります。また、公共料金の支払いにエポスカードを指定している場合は、手続き前に口座振替や他社決済へ切り替えておきましょう。
エポスの家賃保証サービスを利用している場合は賃貸契約への影響を確認する
エポスカードが連帯保証人に代わって家賃を保証する「エポスの家賃保証サービス(ROOM iDなど)」を利用している方は、事前確認が欠かせません。
任意整理をしたからといって、家賃保証契約がただちに解約されて賃貸部屋からの退去を強制されるわけではありません。現在の家賃に遅延がなければ、そのまま住み続けられるケースも多く存在します。ただし、過去に家賃を滞納してエポスカードが代位弁済(立替え)を行っている場合は、家賃滞納分も債務に含まれるため慎重な対応が必要です。
なお、今後新しい物件へ引越して「新たにエポスの家賃保証サービス(ROOM iDなど)を申し込む」という場面では、信用情報が参照されるため保証審査に通らない可能性が高くなります。現在の住居の継続利用と、新規物件の保証審査は分けて考えてください。
エポスカードの社内ブラックで将来再発行できない?
任意整理の完済後に、再びエポスカードを発行できるか不安に思う方もいるでしょう。いわゆる「社内ブラック」という言葉が存在しますが、これは企業内部の管理情報を指す俗称です。
エポスカードが任意整理の履歴を社内情報として何年間保持し、審査へどう影響させるかという独自の基準は公開されていません。そのため「永久に再契約が不可能」と決まっているわけではありませんが、信用情報機関(CIC・JICC)から事故情報が消えた後であっても、社内データの影響でエポスカードの審査に落ちる可能性は残ります。カードが必要な場合は他社カードを検討するか、審査が発生しないデビットカードやプリペイドカードを活用するのが現実的な選択肢となります。
エポスカードの任意整理を進める手続きの流れ
エポスカードの任意整理は、専門家への相談から和解成立、返済開始まで、いくつかのステップに分けて進みます。流れをあらかじめ把握しておけば、手続き中の不安を減らし、準備もスムーズに進められるはずです。ここでは、相談から返済開始までの手続きの流れを順を追って解説します。
専門家への相談から和解成立までの期間と流れ
任意整理の手続きは、専門家への相談から返済開始まで段階を踏んで進んでいきます。全体的な流れは以下のとおりです。
- 初回相談:借入状況や収入を伝え、費用や解決への見通しを確認する
- 受任契約と受任通知の送付:正式に依頼し、専門家がエポスカードへ受任通知を発送
- 取引履歴の開示と引き直し計算:開示された履歴をもとに正確な残高を確定
- 和解交渉:将来利息のカットや分割回数について専門家がエポスカードと交渉
- 和解成立と返済開始:合意した和解書に基づき、新たな計画で毎月の返済を再開
相談から和解成立までの期間は事案によって異なり、数か月〜半年程度かかるのが一般的です。初回相談を無料で行っている事務所も多いため、まずは費用の詳細と合わせて確認してみましょう。
家族や職場に知られにくくするための注意点
任意整理は裁判所を介さない手続きであるため、自己破産や個人再生に比べて周囲に事情を知られるリスクを抑えやすいのが特徴です。しかし「絶対にばれない」と断定はできないため、以下のポイントに注意して進める必要があります。
- 郵送物の管理:専門家からの連絡先を個人の携帯電話にし、書類の自宅送付を避ける
- カード利用停止への配慮:家族カードや公共料金決済が止まることへの事前対策
- 家計管理の調整:和解後の返済資金を捻出する際、生活費に不自然な偏りを出さない
- 早期の対応:滞納放置による裁判や給与差押えに発展すると、職場へ通知が届いてしまう
仕組みを正しく理解し、事前に専門家へ「家族に知られたくない」旨を伝えて対策を講じることが大切です。
任意整理の相談前に準備しておく情報と書類
スムーズに相談を進め、より正確な返済計画の提案を受けるために、あらかじめ手元の情報を整理しておきましょう。
- エポスカードの利用残高(ショッピング・キャッシングの内訳)
- 毎月の返済額および現在の延滞状況
- 他社からの借入がある場合はその社名と残高
- 毎月の手取り収入と家賃・光熱費などの基本生活費
- 利用明細書やWeb会員ページ(エポスNet)の画面情報
カード本体が手元にない場合でも、会員ページや確認できる書類があれば相談は可能です。旧ゼロファースト時代の資料が残っている場合は、あわせて準備しておくとスムーズです。
エポスカードの任意整理で失敗しない専門家選び
エポスカードの任意整理は、依頼する専門家によって、費用や手続きの進めやすさ、和解の内容が変わることがあります。選び方を誤ると、想定外の費用がかかったり、対応に不満が残ったりするおそれもあるため、依頼前の見極めが大切です。ここでは、弁護士と司法書士の違いをふまえながら、失敗しないための専門家選びのポイントを解説します。
エポスカードの任意整理実績と最新の和解傾向を説明できるか
専門家を選ぶ際は、エポスカードにおける最近の実務動向を具体的に把握しているかどうかが重要な基準となります。
過去の解決実績件数だけでなく「直近のエポスカードとの交渉で将来利息や分割回数がどう扱われているか」を具体的に説明できる事務所を選びましょう。過去の長期分割事例をそのまま当てはめるのではなく、現在の個別の状況に合わせた現実的な見通しを示してくれるかがポイントです。
なお、エポスカード1社に対する債務額が140万円を超える場合、認定司法書士は裁判外の和解代理権を持てなくなります。借入残高が膨らんでいる場合は、弁護士事務所への相談も視野に入れて比較検討してください。
任意整理の費用体系と分割払いの有無を確認する
任意整理の費用は、事務所によって体系が異なります。提示された金額の「内訳」をしっかり確認することがトラブル防止につながります。
- 着手金・基本報酬
- 解決報酬・減額報酬
- 事務手数料・支払代行手数料
「1社あたり〇〇円〜」という広告の表面的な金額だけで判断せず、最終的に支払う費用の総額を算出してもらいましょう。また、費用自体が手元にない場合に備え、費用の分割払いに柔軟に対応してくれる事務所かどうかも事前に確認しておくと安心です。
エポスカード以外の借金や生活状況まで確認してくれるか
エポスカードの返済だけを切り離して解決しようとしても、家計全体が改善しなければ途中で返済が破綻してしまいます。
親身な専門家であれば、他社からの借入や家賃、収入、保証人の有無、エポスの家賃保証サービスの利用状況まで含めて総合的に診断してくれます。任意整理での完済が難しいと判断された場合には、個人再生や自己破産といった別の選択肢についてもメリット・デメリットを中立的に説明してくれるはずです。目先の督促を止めることにとどまらず、根本的な生活再建まで見据えて伴走してくれる依頼先を選びましょう。
エポスカードの任意整理に関するよくある質問
ここでは、エポスカードの任意整理に関して多く寄せられる質問をまとめ、わかりやすく回答します。ご自身の状況に近い疑問から、ぜひ確認してみてください。
エポスカードを任意整理した後でも作れるクレジットカードはある?
任意整理後に「必ず作れる」と保証されたクレジットカードは存在しません。カードの審査基準は公開されておらず、個人の信用情報や各会社の独自基準によって総合的に判断されるためです。
事故情報が登録されている期間中は、クレジットカードの審査を通過するのが困難になります。その間は、以下のような代替手段を活用して生活の利便性を保つのが一般的です。
- デビットカード:即時口座引き落としのため、原則審査なしで発行可能
- プリペイドカード:事前チャージ式でクレジットカード同様の決済に利用可能
- 家族カード:本会員(配偶者や親など)の信用力で発行されるため利用できる場合がある
信用情報機関から事故情報が削除された後は、再びクレジットカードの新規申し込みが可能になります。
エポスカードを任意整理すると銀行口座凍結や給与差押えはある?
通常のエポスカード債務を任意整理したからといって、振込先や引き落とし先に指定している銀行口座が自動的に凍結される仕組みはありません。ただし、その銀行から直接ローンを借りている場合や保証関係がある場合は、口座が一時的に管理されるケースがあるため個別に確認が必要です。
また、給与の差押えについても、任意整理を開始しただけで突如行われるものではありません。給与差押えは、返済の放置が続いて債権者が裁判手続きを行い、裁判所から確定判決などの債務名義を取得した後に実行されます。裁判所から支払督促や訴状が届いた際に放置せず、速やかに専門家へ相談して対応すれば、給与差押えのリスクを回避し交渉へ繋げることができます。
エポスカードの支払いが遅れていても任意整理を相談できる?
支払いをすでに滞納している状態であっても、任意整理の相談や手続きを進めることは十分に可能です。
延滞が長引くほど遅延損害金が増加し、法的措置へ移行するリスクが高まります。裁判所からの書面がまだ届いていない段階であれば、通常の和解交渉を進められる可能性が高く残されています。たとえ訴状などが届いている段階であっても、期限内に適切に対応すれば分割和解の道を探ることは可能です。遅れが出ているときこそ放置せず、早めに弁護士や司法書士といった専門家へ現状を相談し、生活再建に向けた一歩を踏み出しましょう。
まずは無料相談で、あなたに合った解決方法を確認しましょう
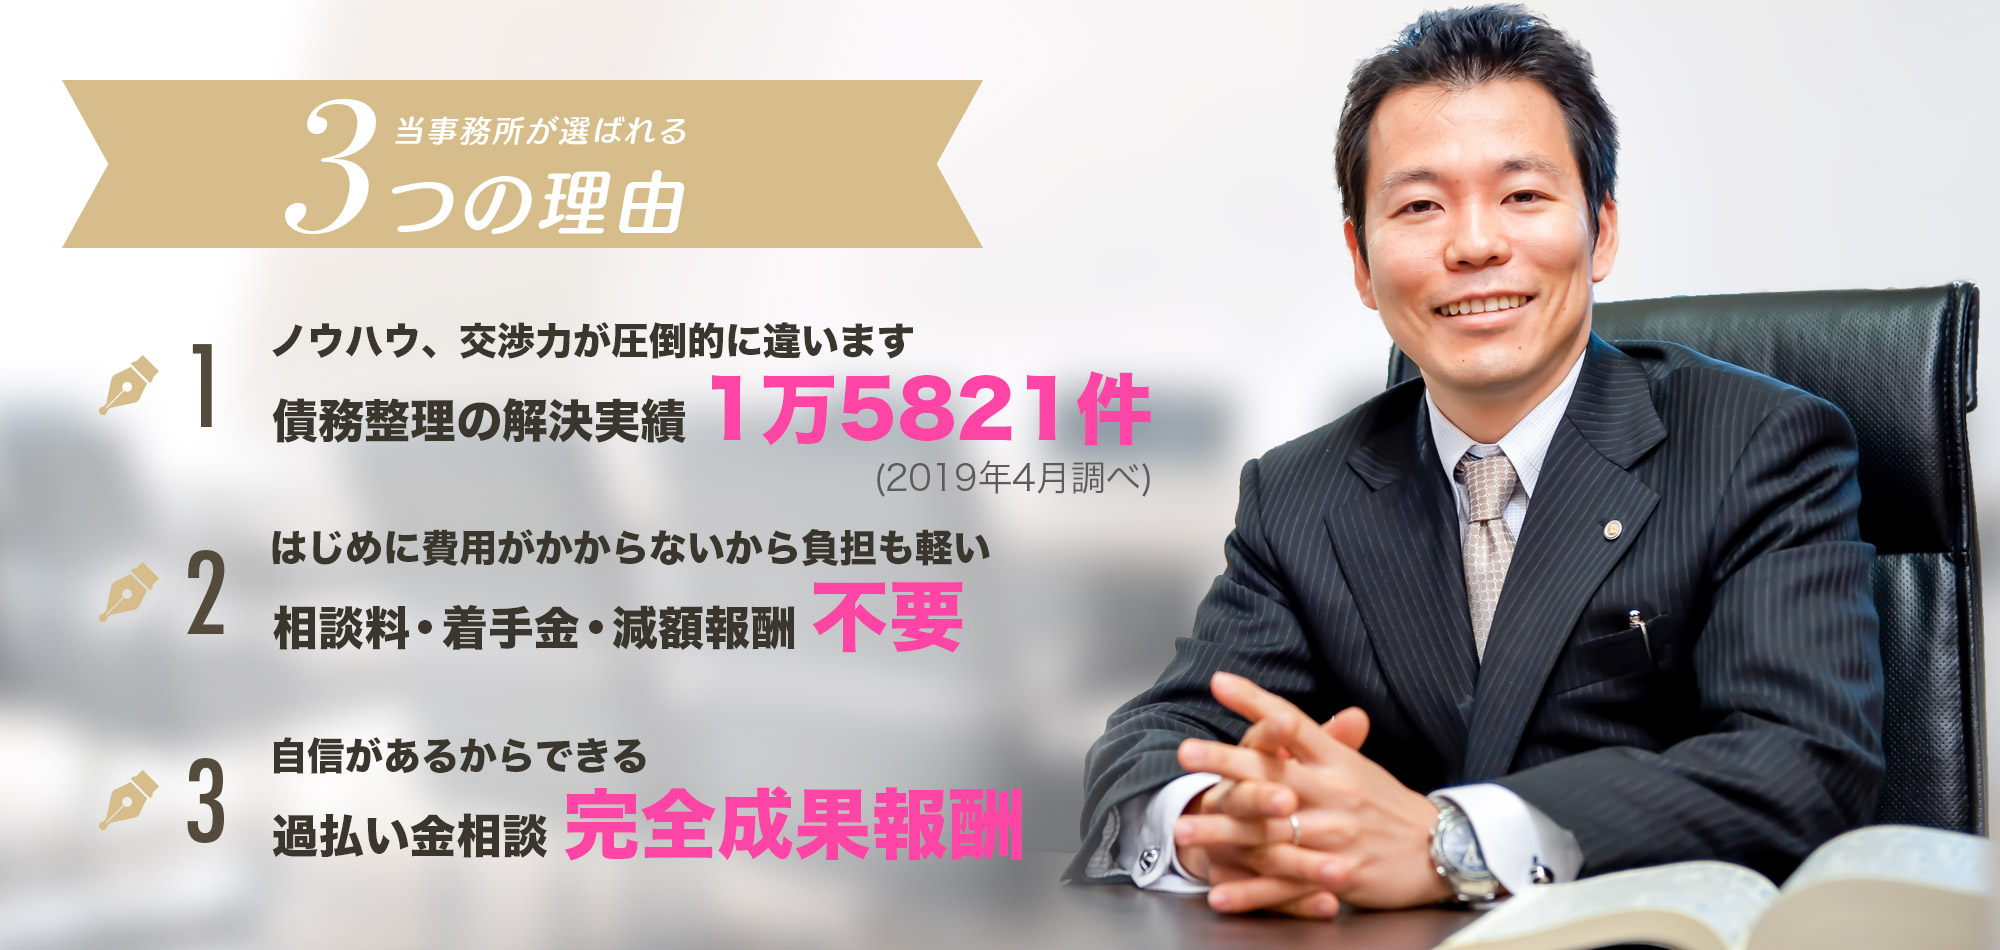
債務整理の実績1万5,821件(2019年4月調べ)。借金の状況をお聞きし、手続きと費用の見通しをご説明します。
【平日】9:00~18:30 【土・日・祝日】10:00~17:00
まとめ
エポスカードの債務も、任意整理の対象にできます。任意整理では、債権者と交渉して将来利息のカットや分割返済の条件見直しを目指します。和解が成立すれば、元本を3〜5年程度で分割して返済するのが一般的で、利息が付かない分、月々の負担を抑えられる可能性があります。ただし、返済額は借入額や和解内容によって変わるため、事前に専門家へシミュレーションを依頼しておくと安心です。
手続きを専門家に依頼して受任通知が届くと、債権者から本人への直接の督促は原則として止まります。精神的な負担が軽くなり、生活の立て直しに集中しやすくなる点は大きなメリットです。一方で、エポスカードは利用停止となり、信用情報に事故情報が登録されるため、一定期間は新たなクレジットカードの作成やローンの利用が難しくなります。ほかのカードを対象外にしても影響が出る場合があるため、デメリットも理解したうえで判断しましょう。
また、弁護士や司法書士に依頼するには費用がかかります。費用の内訳や支払い方法は事務所ごとに異なるため、契約前に見積書や委任契約書でしっかり確認してください。任意整理が向いていないケースもあり、収入が少なく返済が難しい場合は、個人再生や自己破産が選択肢になることもあります。
返済に不安を感じたら、一人で悩まず、早めに専門家へ相談することが大切です。無料相談を活用し、複数の事務所を比較しながら、ご自身に合った解決方法を見つけましょう。
くすの木総合法務事務所では、借金問題の専門家として電話やメール、LINEでのお問合せを無料にて受付しております。電話相談は24時間受付しておりますので、まずはお気軽にご相談ください。
この記事の監修者
司法書士 行政書士 くすの木総合法務事務所
代表:藤田 太
- 保有資格
- 司法書士(日本司法書士会連合会所属、埼玉司法書士会所属 登録番号 第1124号、簡裁訴訟代理等関係業務認定 第601564号)
- 行政書士(日本行政書士会連合会所属、埼玉県行政書士会所属 登録番号 第07131937号)
1978年生、中央大学法学部卒業。大学卒業後、サラリーマンとして営業職、大手予備校勤務を経て司法書士試験、行政書士試験に合格。趣味は釣り(フライフィッシング)とドライブ、バスケットボール。敷居の低い事務所、頼れる街の法律家を目指して日々精進中。