任意整理を検討しているものの、「今使っているクレジットカードはいつ止まるのか」「公共料金やスマホ代の支払いはどうすればよいのか」と不安に感じる方もいるでしょう。任意整理の対象にしたカードは原則として利用継続が難しくなり、対象外のカードも将来的に使えなくなる可能性があります。一方で、デビットカードやプリペイドカード、口座振替などを活用すれば、カードがなくても日常生活を維持することは可能です。この記事では、任意整理によるクレジットカードへの影響や利用停止のタイミング、ETC・家族カードへの影響、代替決済手段、再びカードを作れる時期まで解説します。
任意整理するとクレジットカードはどうなる?
任意整理を行うと、手続きの対象にしたクレジットカードは原則として利用できなくなります。「日常の支払いがすべて止まってしまうのでは」と大きな不安を感じるかもしれません。しかし、あらかじめ適切な代替手段を準備しておけば、生活への影響を最小限に抑えられます。まずはクレジットカードに起きる変化の全体像と、生活を守るための基本的なポイントを把握していきましょう。
任意整理後のクレジットカードへの影響
【手続き開始】
│
├─ 整理対象カード ───> 弁護士等の受任通知により原則【利用停止・解約】
│
└─ 対象外カード ────> 当面は利用可能な場合もあるが、
途上与信やカード更新時に【利用停止・更新不可】となる可能性あり
任意整理の対象にしたカードは原則として利用停止になる
任意整理の対象として手続きを進めたクレジットカードは、原則として解約扱いとなり利用が停止します。弁護士や認定司法書士へ依頼した時点で、そのカードを使い続ける前提の生活設計は見直す必要があります。
・受任通知の送付:専門家からカード会社へ受任通知が届くと利用停止手続きに入る
・利用枠の制限:買い物で使うショッピング枠だけでなく、キャッシング枠も停止する
・付帯サービスの影響:ポイントの失効や、紐づく公共料金等の決済エラーが発生する
停止の具体的なタイミングはカード会社の事務処理状況によって異なるため、「通知が届いた瞬間に1秒の狂いもなく停止する」とは限りません。とはいえ、依頼後は速やかに支払い方法の変更を進めることが大切です。
対象外にしたカードも将来的に使えなくなる可能性がある
任意整理は自己破産などと異なり、手続きする債権者を選べる点が特徴です。しかし「対象外にしたカードだからずっと使い続けられる」とは言い切れません。
・受任通知直後の状態:手続きの対象外としたカードが直ちに止まるとは限らない
・途上与信による影響:カード会社が定期的に行う信用確認で停止される場合がある
・カード更新時の影響:有効期限を迎えた際の再審査で新しいカードが発行されないことがある
整理対象カードと対象外カードの違い
| 項目 | 整理対象のカード | 対象外にしたカード |
| 受任通知後の影響 | 原則として順次利用停止・解約 | 直ちに停止するとは限らない |
| 将来的な利用継続 | 不可能 | 途上与信や更新審査で停止する可能性あり |
| 主な注意点 | 継続決済の変更が急務 | 「ずっと使える」と過信せず代替案を用意 |
途上与信の頻度や独自の審査基準は会社ごとに大きく異なります。そのため、対象外のカードであっても「いずれ使えなくなるかもしれない」という前提で準備を進めておくと安心です。
カードが止まってもデビットカードなどで生活は継続できる
クレジットカードが使えなくなったとしても、慌てる必要はありません。世の中にはカード決済をカバーできる便利な手段がたくさん存在します。
・デビットカード:即時引き落としのためクレジットカード感覚で使える
・プリペイドカード:事前チャージ式で使いすぎを防ぎやすい
・口座振替・銀行振込:公共料金や家賃などの固定費の支払いに活用できる
・スマホ決済:事前に現金チャージすることで日常の買い物に対応可能
早い段階でこれらの決済方法へ切り替えておけば、カードが停止した後も普段通りの暮らしを維持できるでしょう。具体的な活用法については、後半で詳しく解説します。
信用情報への登録がカードの審査や利用継続に影響する
任意整理を行うと、個人信用情報機関にその事実が一定期間記録されます。クレジットカードの利用や新規発行に影響を与えるのは、この信用情報の仕組みによるものです。
よく耳にする「ブラックリスト」という言葉ですが、実際にはそのような名称の黒い名簿が存在するわけではありません。CICやJICCといった信用情報機関に事故情報(契約や返済に関する客観的な事実)が登録されている状態を、一般的にそう呼んでいるだけです。
登録される内容や保有期間は機関ごとに定められており、「任意整理をしたらすべての機関に全く同じ情報が一律で載る」というわけではありません。登録期間が明けるまでは信用取引を控え、デビットカードなどを活用して家計の立て直しに専念することが大切です。
現在持っているクレジットカードはいつ使えなくなる?
「専門家に依頼したら、今持っているカードはいつ突然使えなくなるのだろう」と疑問に思いますよね。カードが止まるタイミングは、整理対象にしたか否かによって段階的に異なります。
依頼からカード停止までの流れ
1.専門家へ依頼・受任通知送付 ──> 【整理対象カード】順次利用停止
2. 契約期間中の途上与信 ──────> 【対象外カード】他社情報の把握により停止の可能性
3. カードの有効期限(更新期) ──> 【対象外カード】更新審査により新カード発行見送り
整理対象のカードは受任通知後に順次停止することが多い
弁護士や認定司法書士がカード会社へ「受任通知」を送付すると、カード会社は取引を停止する手続きに入ります。
・処理のタイミング:通知が届いてから数日程度で順次停止処理が行われることが多い
・利用可能枠の変化:ショッピング枠・キャッシング枠ともに新たな利用は不可となる
・決済エラーの防ぎ方:事前に公共料金やネットショップの登録決済先を変更しておく
一律で「〇日〇時に即時停止」と決まっているわけではありませんが、依頼した直後からそのカードは使えなくなるものと考えて行動するのが安全です。
対象外のカードも途上与信などで停止することがある
任意整理の対象から外したカードであっても、カード会社は契約期間中に利用者の信用状態を確認する「途上与信」を定期的に実施しています。
途上与信の際に個人信用情報機関参照され、他社で任意整理を行った事実が把握されると、カード会社独自の判断で利用停止や限度額の引き下げが行われるケースがあります。「対象外にしておけば絶対に大丈夫」という根拠のない期間や確率を信じ込むのは避けましょう。いつ停止しても困らないよう、日頃から口座振替や現金払いを併用しておくのが賢明です。
カードの更新時に新しいカードが届かない場合がある
対象外にしたカードが途上与信を通り抜け、有効期限まで問題なく使えていたとしましょう。それでも、更新時期を迎えたタイミングで使えなくなる事例は非常に多いです。
クレジットカードの有効期限が切れる際、カード会社は必ず更新審査を実施します。この審査で信用情報をチェックされた結果、新しいカードが手元に届かない状況が発生するのです。「現在使えていること」と「将来も更新されること」は全く別物だと捉え、更新月が近づいている場合は早めに別の決済手段への切り替えを済ませておきましょう。
任意整理の対象外にしたカードなら使い続けられる?
「どうしても1枚だけカードを残したい」「仕事で使っている決済だけは手元に置きたい」という切実なご要望を持つ方もいらっしゃるでしょう。任意整理における対象カードの選択と、そのリスクについて整理していきます。
任意整理では手続きする債権者を選べる
任意整理の大きなメリットの一つが、交渉する債権者を柔軟に選べる点です。すべての債務を一括で対象としなければならない自己破産や個人再生とは、この点が大きく異なります。
どうしても外せない理由があるカードを対象から除外して交渉を依頼することは可能です。ただし、以下のような複雑な契約関係がある場合は注意が必要となります。
・グループ会社:対象にした会社と同一グループのカードを使っている
・銀行口座の凍結:引き落とし用口座の銀行から借り入れがある
・保証会社:他社ローンの保証会社がカード会社と共通している
自分だけでこれらの影響範囲を完全に見極めるのは簡単ではありません。対象外にしたいカードがある場合は、必ず専門家との初回相談時に申し出てください。
対象外にしても使い続けられる保証はない
繰り返しになりますが、対象外として手続きから外したとしても、そのカードが未来永劫使い続けられる保証はありません。
カード会社は独自の基準で定期チェックを行っており、他社での任意整理が判明した段階で利用制限をかける権限を持っています。「手元に残したからこれで安心」と過信せず、あくまで「一時的に使えているだけかもしれない」という心構えでいることが、トラブルを防ぐ鍵となります。
カードを残すために無理な借入れや利用を続けるのは避ける
「カードを途上与信で止められたくないから」と、残したカードで買い物を続けたり、他社から無理な借り入れをして返済を続けたりするのは絶対にやめましょう。
借り入れを重ねて債務総額が増えてしまうと、任意整理の交渉自体が難航し、最悪の場合は手続きが失敗に終わってしまう恐れもあります。任意整理の本来の目的は、借金問題を根底から解決して生活を再建することです。カードの維持にこだわるあまり状況を悪化させないよう、専門家の指示にしっかり従いましょう。
クレジットカード決済している生活費や付帯サービスへの影響
カードが停止した際、最も焦ってしまいがちなのが「公共料金やスマホ代の未払い」です。後から困らないために、事前に変更すべき項目と影響を一覧で確認しておきましょう。
生活費・付帯サービスの影響と対策
| 項目 | 起こる影響 | 推奨される対策 |
| 公共料金・スマホ代 | 決済エラーにより未払い・利用停止 | 口座振替やコンビニ払いに変更 |
| ETCカード | 本カード停止に伴いゲートが開かなくなる | ETCパーソナルカードの発行 |
| 家族カード | 本会員の停止により家族も利用不可 | 家族名義のデビットカード等を作成 |
| ポイント・マイル | カード解約と同時に失効するリスク | 失効条件を確認し事前に交換・消費 |
公共料金・スマホ代・サブスクは事前に支払方法を変更する
電気、ガス、水道、スマートフォン料金、動画配信サービスなど、カード払いに指定している固定費は速やかに別の支払い方法へ変更手続きを行いましょう。
・口座振替:指定口座から自動で引き落とされるため払い忘れがない
・銀行振込・コンビニ払い:手元に届いた請求書を使って現金で支払う
・スマホ請求書払い:請求書のバーコードを決済アプリで読み取って支払う
変更手続きがシステムに反映されるまで1〜2ヶ月ほどかかる場合もあります。受任通知がカード会社に届く前のタイミングを狙い、優先して切り替えていくのがコツです。
ETCカードは本カードの停止に伴い使えなくなる場合がある
親カードとなるクレジットカードが利用停止になると、そこに付帯して発行されているETCカードも同時に使えなくなります。停止に気づかず高速道路のETCレーンへ進入すると、バーが開かず事故につながる恐れがあり大変危険です。
高速道路を頻繁に利用する方は、クレジットカード契約を必要としない「ETCパーソナルカード」の利用を検討してみてください。あらかじめデポジット(保証金)を預託する必要がありますが、カード審査なしで発行できるため強力な味方になってくれます。
家族カードも本会員のカード停止により利用できなくなる場合がある
任意整理をするご本人が「本会員」として契約している場合、ご家族に渡している家族カードも一緒に利用停止となります。
ご家族が買い物や日常の支払いで困らないよう、事前に事情を話して家族名義のデビットカードを作成してもらうなどの配慮が必要です。なお、配偶者やご家族が自分自身の名義で契約している独立したカードであれば、ご本人の任意整理によって直接影響を受けることはありません。
ポイントやマイルは失効条件を事前に確認しておく
これまで貯めてきたポイントやマイルは、カードの解約・停止に伴って失効してしまうケースが多々あります。
解約前に電子マネーへチャージしたり、日用品などのカタログ商品へ交換したりして使い切っておくのがおすすめです。ただし、ポイントを稼ごうとして新たなショッピング利用をするのは本末転倒ですので、手元にあるポイントの範囲内で賢く手続きを行いましょう。
任意整理中にクレジットカードなしで生活する代替決済の手段
「カードがないとネットショッピングもできないし生活が立ち行かない」と心配される必要はありません。現代社会には、クレジットカードと同等に使える利便性の高い決済手段が豊富に揃っています。
主な決済手段の比較
| 決済手段 | 支払いのタイミング | 審査の有無 | 主な特徴・用途 |
| デビットカード | 即時払い(口座引落) | 原則なし | 口座残高の範囲内でカード決済が可能 |
| プリペイドカード | 前払い(チャージ) | なし | 事前に入金した分だけ使用、使いすぎ防止 |
| 口座振替・振込 | 後日引落・期日振込 | なし | 公共料金や家賃などの固定費決済に最適 |
デビットカードなら口座残高の範囲で即時決済できる
デビットカードは、支払った瞬間に紐づいた銀行口座から代金が引き落とされる仕組みのカードです。
VisaやMastercardといった国際ブランドが付いたデビットカードなら、街のお店やネットショップでもクレジットカードとほぼ同じように扱えます。口座にあるお金の範囲でしか買い物ができないため、自然と使いすぎを防げる点も大きなメリットです。与信審査が不要なケースが多く、高校生以上であれば比較的容易に作成できます。(※一部の月額課金サービスやガソリンスタンドなど、即時引落に対応していない加盟店では利用できない場合があります)
プリペイドカードやスマホ決済なら事前チャージで支払える
あらかじめ現金をチャージして使うプリペイドカードや、事前チャージ型のスマホ決済アプリも非常におすすめです。
予算を決めて「今月は3万円分だけチャージする」といった運用をすれば、計画的な家計管理が自然と身につきます。チャージ型であれば信用審査がないため、誰でもすぐに使い始められます。ただし、アプリに付帯している「後払い機能」などを利用する際は別途審査が発生しますので、任意整理中は必ず「事前チャージ」で利用するよう注意してください。
口座振替や銀行振込は公共料金や固定費の支払いに活用できる
家賃、電気・ガス・水道代、通信費などの固定費は、口座振替(自動引き落とし)へ集約するのが最も安全です。
引き落とし日を給料日の直後に設定しておけば、うっかり生活費で使い込んでしまうリスクも避けられます。万が一、切り替え手続きが間に合わずに紙の振込用紙が届いた場合は、期日内にコンビニや銀行窓口、または対応するスマホアプリで忘れずに支払いを済ませましょう。
任意整理の前後で避けるべきクレジットカードの注意点
任意整理の手続きをスムーズに進め、一日も早く平穏な暮らしを取り戻すために、絶対に避けていただきたい注意点が3つあります。
1.短期間での連続申し込みは避ける
カードが使えなくなる不安から、焦って何社ものクレジットカードに短期間で一気に申し込むのはやめましょう。
カードの申込履歴は信用情報機関に一定期間記録されます。短期間に多数の申し込みを行うと、審査側から「著しく資金繰りに困っているのではないか」と警戒され、審査に落ちやすくなってしまいます(俗に「申込みブラック」と呼ばれる状態です)。まずは借金問題を解決することを最優先にし、無理な申し込みは控えましょう。
2.新たな借入れやショッピング枠の現金化は行わない
返済が苦しいからといって、新たなキャッシングをしたり、クレジットカードのショッピング枠を現金化する業者を利用したりしてはいけません。
特にショッピング枠の現金化は、すべてのカード会社が利用規約で厳しく禁止している行為です。発覚した場合は残高の一括請求を求められるだけでなく、任意整理の交渉において債権者からの信頼を著しく損ねる原因となります。資金繰りで行き詰まったら、自分だけで抱え込まずすぐに専門家へ相談してください。
3.専門家にカードや借入先の存在を隠さずすべて伝える
任意整理の依頼をする際は、持っているすべてのクレジットカードや借入先の情報を包み隠さず専門家に開示してください。
「このカードは少額だから言わなくていいか」「家族に内緒のカードだから隠しておこう」と自己判断で申告を漏らしてしまうと、後から発覚した際に返済計画を作り直すことになり、手続きが大幅に遅れてしまいます。弁護士や認定司法書士には厳しい守秘義務がありますので、どんな情報でも安心して打ち明けて大丈夫です。
任意整理後に新しいクレジットカードはいつ作れる?
任意整理が終わった後、「またいつか新しくクレジットカードを作れる日は来るのだろうか」と気になる方も多いはずです。将来的なカード再取得に関する見通しについて解説します。
信用情報の登録と削除のイメージ
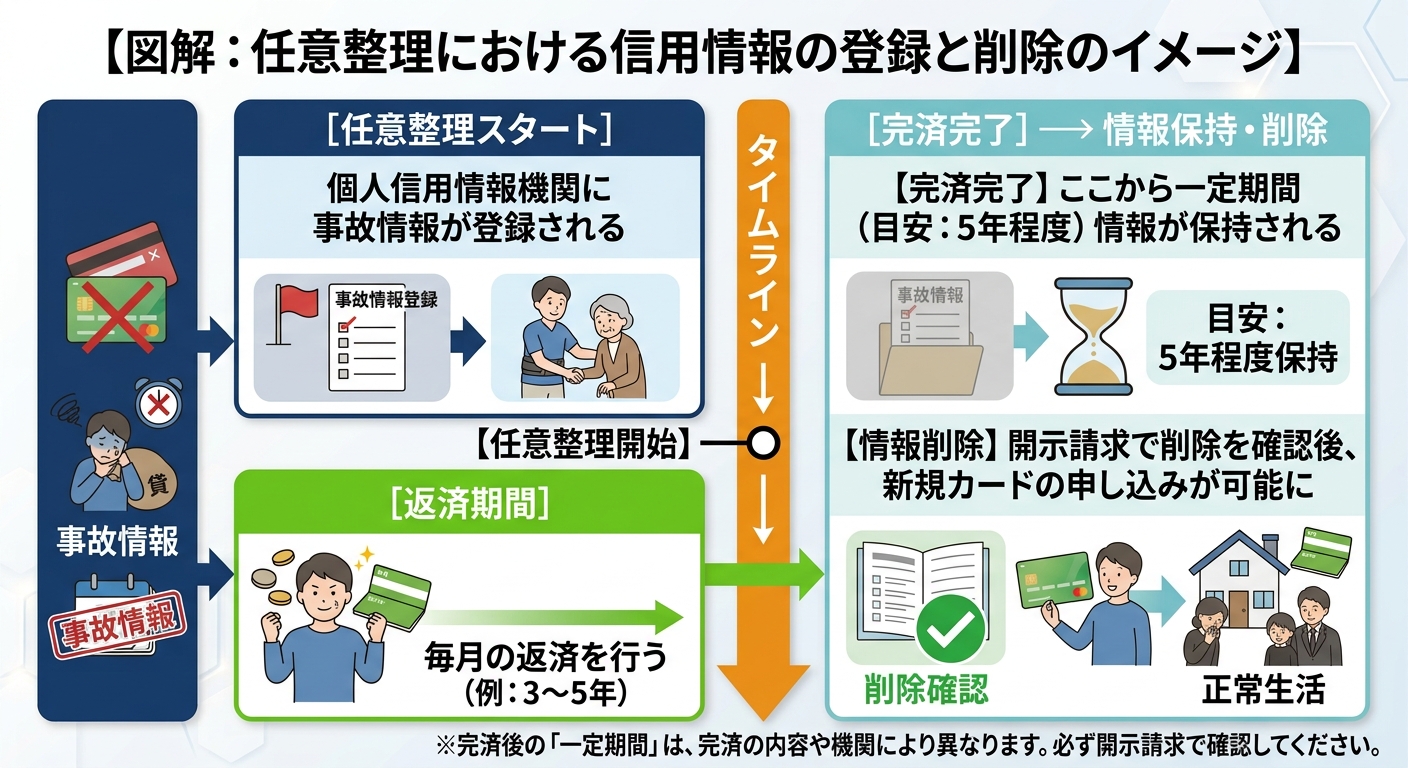
【任意整理スタート】 ──> 個人信用情報機関に事故情報が登録される
│
【完済完了】 ──> ここから一定期間(目安:5年程度)情報が保持される
│
【情報削除】 ──> 開示請求で削除を確認後、新規カードの申し込みが可能に
信用情報機関に情報が残る期間には一定の目安がある
任意整理を行うと、個人信用情報機関(CIC、JICCなど)にその事実が記録されます。この記録が残っている間は、新規カードの審査に通るのが難しくなります。
事故情報が保持される期間の目安は、任意整理の返済がすべて完了(完済)してからおよそ5年間とされています。「手続きを開始した日」ではなく「完済した日」からカウントが始まる点に注意が必要です。具体的な起算点や基準は機関によって異なるため、正確な情報は各機関の公式サイトをご確認ください。
申し込む前に自分の信用情報を開示請求して確認する
完済から5年ほどが経過し、そろそろ新しいカードを作りたいと考えたら、まずはご自身の信用情報を「開示請求」してみることを強くおすすめします。
CICやJICCでは、スマホやパソコンから簡単な手続きで自分の登録情報を開示してもらえます(手数料が1,000円程度かかります)。開示された情報を見て、過去の事故情報が綺麗に消えていることを確認してから申し込めば、無駄な審査落ちを防ぐことができます。
信用情報から情報が消えても必ず審査に通るわけではない
信用情報機関から情報が消えた(いわゆる喪明けの)状態になっても、100%確実に審査に通るとは限りません。
カード会社は信用情報だけでなく、現在の年収、勤務先、勤続年数などを総合的に判断して発行可否を決めます。また、過去に任意整理の対象としたカード会社やそのグループ会社には、社内データとして過去のトラブル履歴が残っている場合があり(俗に「社内ブラック」と呼ばれます)、審査が厳しくなる傾向があります。
復帰後最初に申し込む際は、過去に迷惑をかけていない別のカード会社を選び、1社ずつ慎重に申し込むのが安全なアプローチです。
カード停止に不安がある場合は任意整理の方法から専門家に相談する
クレジットカードが使えなくなる不安から任意整理をためらってしまう気持ちはよく分かります。しかし、カードを残すことばかりに固執してしまうと、本来解決すべき借金問題が置き去りになってしまう危険性があります。
債務整理手続きの簡易比較表
| 手続き | 借金の減額幅 | カードの継続利用 | 主な特徴 |
| 任意整理 | 将来利息のカット等 | 手続き対象外なら一時的に可能な場合あり | 柔軟性が高く生活への影響を抑えやすい |
| 個人再生 | 住宅を残して大幅減額 | すべて利用停止 | 裁判所を通じ借金を1/5程度に減額 |
| 自己破産 | 全額免除(支払義務なし) | すべて利用停止 | 収入や資産が乏しく返済不能な場合の選択肢 |
返済可能額や生活状況から自分に適した解決策を判断する
任意整理は、将来かかる利息をカットしてもらい、残った元金を3〜5年程度の分割で支払っていく手続きです。必ずしも「毎月の返済額が半分になる」といった極端な減額ができるわけではありません。
ご自身の手取り収入から必要な生活費を差し引き、「毎月いくらなら確実に返済へ回せるか」という客観的な返済可能額を割り出すことが重要です。家計の収支と照らし合わせ、本当に任意整理で完済を目指せるのかどうかを、専門家と一緒に見極めていきましょう。
返済が困難な場合は個人再生や自己破産も選択肢に入れる
もし収支を計算した結果、任意整理での分割返済が難しいと判明した場合は、個人再生や自己破産といった他の手続きを視野に入れる必要があります。
「カードを失いたくないから」という理由だけで無理な任意整理を選んでも、途中で返済が行き詰まってしまっては元も子もありません。どの手続きを選択するのがご自身にとって一番の再起になるのか、広い視野で判断することが大切です。
弁護士と認定司法書士では対応できる範囲が異なる
債務整理の相談先を探す際、弁護士と認定司法書士のどちらに頼むべきか迷うかもしれません。両者には対応できる業務範囲に違いがあります。
・弁護士:1社あたりの借入額に関わらず、すべての交渉や裁判手続きの代理が可能
・認定司法書士:1社あたりの借入額(元金)が140万円以下の案件に限り、代理交渉が可能
ご自身の借入額が1社あたり140万円を超えている場合は、弁護士へ相談する必要があります。
カードが停止した後の生活基盤の整え方や固定費の切り替え方法も含め、債務整理のプロは親身になってアドバイスをくれます。まずは無料相談などを活用し、あなたの不安な気持ちをありのまま打ち明けてみてはいかがでしょうか。
まとめ
任意整理をすると、対象にしたクレジットカードは原則として利用継続が難しくなります。弁護士や認定司法書士から受任通知が送られた後は、カード会社の判断により利用停止や解約となるのが一般的です。一方、任意整理の対象外にしたカードはすぐに使えなくなるとは限りませんが、途上与信や更新審査などをきっかけに、将来的に利用停止となる可能性があります。
そのため、任意整理を始める前後には、公共料金やスマホ代、サブスクなどの支払方法を口座振替や銀行振込へ変更し、ETCカードや家族カードへの影響も確認しておくことが大切です。ポイントやマイルについても、利用停止や解約後の扱いはカード会社ごとに異なるため、事前に失効条件を確認しておきましょう。
クレジットカードが使えなくなっても、デビットカードやプリペイドカード、事前チャージ型のスマホ決済などを利用すれば、日常の支払いを続けることは可能です。
任意整理後に新しいカードを作れる時期は、信用情報の登録内容や保有期間、各カード会社の審査基準によって異なります。一定期間が経過しても必ず審査に通るわけではないため、必要に応じて信用情報を確認してから申し込むとよいでしょう。
カードを残すことだけを優先するのではなく、返済可能額や生活状況を踏まえて無理のない解決方法を選ぶことが重要です。返済が難しい場合は、任意整理だけでなく個人再生や自己破産も含め、弁護士や認定司法書士などの専門家に相談しながら生活再建を目指しましょう。
くすの木総合法務事務所では、メールや電話、LINEでのご相談を無料で受付しております。電話相談は、24時間受付しておりますので、まずはお気軽にお問合せください。