代位弁済通知書が届くと、「もう任意整理はできないのか」「一括請求されたらどうすればよいのか」と不安に感じる方もいるでしょう。
結論からいうと、代位弁済が行われた後でも、任意整理によって分割払いを目指せる場合があります。ただし、代位弁済後は、それまで借入れをしていた銀行ではなく、原則として代位弁済を行った保証会社が交渉相手となる点に注意が必要です。
代位弁済が行われても借金そのものがなくなるわけではありません。保証会社から残債や遅延損害金を含めた一括請求を受けることもあり、そのまま放置すると支払督促や訴訟などへ進む可能性があります。
この記事では、代位弁済後でも任意整理ができるのかを最初に解説したうえで、代位弁済前と後の違い、保証会社との交渉方法、通知書が届いた場合の対処法について説明します。
代位弁済後でも任意整理で分割払いを目指せる
代位弁済によって一括請求を受けた後でも、任意整理によって分割払いでの和解を目指せる場合があります。
任意整理とは、債権者と返済条件について交渉し、今後の返済方法を見直す債務整理の一つです。代位弁済後の場合は、保証会社が銀行などへ返済したことによって求償権を取得しているため、通常は元の銀行ではなく保証会社と交渉することになります。
ただし、任意整理を申し出れば必ず分割払いに応じてもらえるわけではありません。収入や家計、借金額、これまでの返済状況、保証会社の方針などによって交渉結果は異なります。
代位弁済前と代位弁済後では交渉相手が変わる
代位弁済の前後で大きく変わるのが、返済や交渉の相手です。
| 比較項目 | 代位弁済前 | 代位弁済後 |
| 主な債権者・請求元 | 銀行などの金融機関 | 代位弁済を行った保証会社 |
| 任意整理の主な交渉相手 | 原則として元の債権者側 | 原則として保証会社 |
| 借金の状態 | 元の借入契約に基づき返済 | 保証会社が求償権を取得 |
| 請求方法 | 毎月の返済・滞納分の請求など | 一括請求となる場合がある |
| 注意点 | 滞納が続くと期限の利益を失う可能性がある | 遅延損害金や法的手続きにも注意が必要 |
代位弁済前であれば、まだ銀行などが債権者である段階です。
一方、代位弁済が行われると、保証会社が銀行などへ支払い、その後は保証会社が債務者へ支払いを求める立場になります。そのため、代位弁済通知が届いた後に「銀行へ相談すればよい」と考えるのではなく、まず通知書の差出人を確認することが重要です。
代位弁済前に任意整理を始める場合
返済が難しくなっているものの、まだ保証会社による代位弁済が行われていない段階で専門家へ相談するケースもあります。
早い段階で相談すれば、現在の借入状況や家計を確認したうえで、任意整理が適しているのか、個人再生や自己破産を検討した方がよいのかを整理できます。
ただし、銀行などの借入れでは、専門家が介入したことなどをきっかけに保証会社による代位弁済へ進むこともあります。そのため、「代位弁済前なら必ず銀行との任意整理だけで終わる」と考えるのではなく、保証契約を含めた借入れの仕組みを確認しておく必要があります。
代位弁済後は保証会社との任意整理を検討する
代位弁済後の任意整理では、現在の手取り収入や家計の支出を確認し、毎月いくらなら継続して返済できるのかを検討します。
そのうえで、弁護士や対応可能な認定司法書士が保証会社と返済条件について交渉することがあります。交渉では、分割回数や毎月の返済額、将来利息・遅延損害金の扱いなどについて合意を目指します。
ただし、保証会社には希望する条件で和解する義務があるわけではありません。保証会社の方針や債務額、収入状況によっては、任意整理による解決が難しい場合もあります。
将来利息や遅延損害金について交渉できる場合もある
代位弁済後の任意整理では、将来利息や遅延損害金について減額・免除を求めて交渉することもあります。
たとえば、和解成立後の利息を発生させない形や、一定期間で分割返済する条件での合意を目指す方法です。3年から5年程度の分割返済案を提示するケースも見受けられますが、実際にどのような条件で和解できるかは保証会社によって異なります。
毎月無理なく返済できる金額を把握したうえで、現実的な返済計画を立てることが重要です。
任意整理での分割払いが難しいケース
代位弁済後であっても任意整理を検討できますが、すべてのケースで分割払いが成立するわけではありません。
たとえば、収入が不安定で毎月の返済原資を確保する見込みがない場合、任意整理による和解が難しくなる可能性も考えられます。
また、借金総額が大きく、数年間の分割払いにしても毎月の返済額が家計に対して高すぎる場合も注意が必要です。保証会社の方針によっては、希望する返済条件に応じてもらえないかもしれません。
このような場合は、任意整理だけにこだわらず、個人再生や自己破産も含めて検討することが大切です。
代位弁済とは保証会社が本人に代わって返済する仕組み
代位弁済とは、借主が返済を滞納した場合などに、保証会社が借主に代わって銀行などの金融機関へ返済する仕組みです。
代位弁済が行われると、おおむね次のような関係になります。
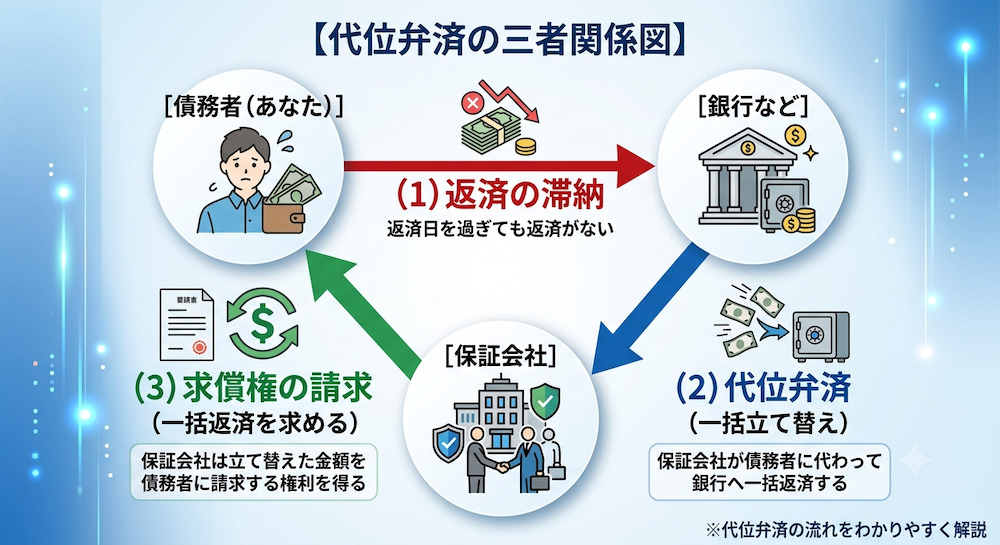
銀行などは保証会社から弁済を受け、その後は通常、保証会社が債務者へ請求する立場になります。
保証会社は銀行などへ支払った金額について、債務者へ請求する「求償権」を取得します。つまり、保証会社が代わりに支払ったからといって、債務者本人の返済義務までなくなるわけではありません。
代位弁済後は銀行ではなく保証会社から請求される
代位弁済後に最も理解しておきたいのが、返済先が変わるという点です。
それまで銀行へ返済していた場合でも、代位弁済後は保証会社から請求を受けることになります。銀行からの督促が来なくなったからといって、「借金がなくなった」と考えてはいけません。代位弁済通知や一括請求書が届いた場合は、差出人や請求金額を確認してください。
期限の利益を失うと一括請求される場合がある
代位弁済後には、残っている借金を一括で請求されることがあります。これは、返済を滞納したことによって「期限の利益」を失っている場合があるためです。
期限の利益とは、毎月決められた期日に分割で返済すればよいという債務者側の利益を指します。契約で定められた条件により期限の利益を失うと、残元金や遅延損害金などについて一括返済を求められる可能性があります。
ただし、期限の利益を失う条件は契約ごとに異なるため、通知書や契約書を確認することが必要です。
代位弁済と返済代行は異なる
「代位弁済」と似た言葉に「返済代行」がありますが、意味は異なります。
| 比較項目 | 代位弁済 | 返済代行 |
| 主体 | 保証会社など | 弁護士・司法書士事務所など |
| 主な場面 | 借金の滞納が続いた場合 | 任意整理後の返済など |
| 目的 | 保証会社が金融機関へ弁済する | 本人に代わって債権者へ送金する |
| 本人の意思 | 保証契約などに基づいて行われる | 本人が希望して利用することが多い |
代位弁済は保証契約などに基づく仕組みです。
一方、返済代行は、任意整理後に専門家の事務所を通じて各債権者へ返済するサービスなどを指します。
代位弁済通知を放置するとどうなる?
代位弁済後に保証会社から届いた通知や一括請求を放置すると、支払督促や訴訟などへ進む可能性があります。
さらに手続きが進み、債権者が債務名義を取得すると、給与や預金などに対する強制執行が行われることもあります。
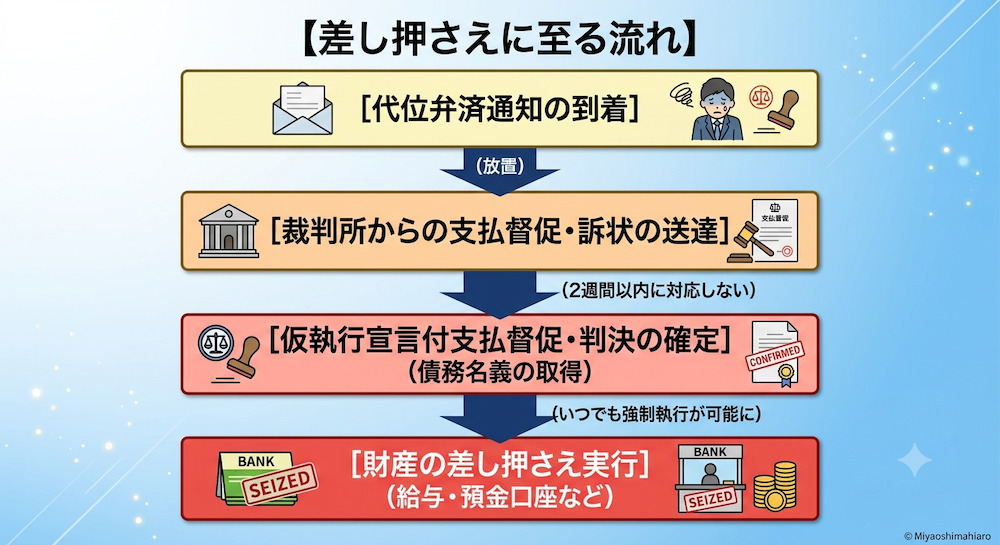
支払督促や訴訟に進む可能性がある
保証会社からの督促を放置すると、裁判所を通じた手続きに進む場合があります。代表的なのが、支払督促や訴訟です。
支払督促が裁判所から届いた場合、一定期間内に異議を申し立てなければ、その後の手続きによって強制執行へ進む可能性があります。
裁判所から「特別送達」などで書類が届いた場合は、通常の督促状と同じように放置せず、書面に記載されている期限を確認しましょう。
給与や預金を差し押さえられる場合がある
支払督促や訴訟が進み、債権者が強制執行を行える状態になると、給与や銀行預金などが差し押さえられる可能性があります。
給与が差し押さえられると、原則として手取り額の4分の1を上限として、毎月差し押さえの対象になります。また、勤務先に裁判所から通知が届くため、借金や差し押さえの事実を知られる可能性も否定できません。
預金口座が差し押さえられた場合は、差押命令が届いた時点の預金残高が対象になります。公共料金や家賃などの引き落としに影響する可能性もあるため、生活に支障が出ることがあり、注意が必要です。
不動産が差し押さえられた場合、債権者の申立てにより競売手続きに進むことがあります。競売で売却されると、売却代金から手続費用や優先する債権者への配当が行われ、残額が債務の返済に充てられます。ただし、差し押さえ後に必ず競売まで進むとは限らず、任意整理や任意売却など別の解決方法を検討できる場合もあります。
状況がそこまで進む前に、任意整理を含む対応方法を検討しておくことが重要です。
信用情報にも影響する可能性がある
代位弁済が行われると、信用情報にその事実などが登録されることがあります。
俗に「ブラックリストに載る」と表現されることがありますが、実際にその名称の名簿があるわけではありません。信用情報に影響があると、クレジットカードやカードローン、住宅ローン、自動車ローン、スマートフォンの分割払いなどの審査へ影響する可能性があります。
登録される内容や期間は信用情報機関によって異なるため、「代位弁済から一律○年」と考えず、必要に応じて本人開示などで確認するとよいでしょう。
代位弁済通知が届いたときの対処法
代位弁済通知が届いた場合は、慌てて支払いを約束する前に、まず現在の状況を正確に確認しましょう。
通知書の差出人・金額・期限を確認する
最初に、通知書に記載されている内容を確認します。
確認しておきたいのは、差出人、請求金額、支払期限、遅延損害金、法的措置に関する記載などです。特に、元の銀行ではなく保証会社や債権回収会社から通知が届いている場合は、現在誰が請求しているのかを確認する必要があります。
届いた書類は捨てずに保管し、専門家へ相談するときに持参できるようにしておきましょう。
保証会社と債権回収会社の違いを確認する
保証会社は、借主が返済できなくなった場合に、保証契約に基づいて銀行などへ代位弁済を行う会社です。代位弁済後は、債務者へ求償する立場になります。
一方、債権回収会社は、債権の回収を専門に行う会社です。
保証会社などから回収業務を委託されている場合もあれば、債権そのものを譲り受けて請求している場合もあります。そのため、通知書には「一括請求通知」「受託通知」「債権譲渡通知」など、状況に応じて異なる名称が使われることがあります。
身に覚えのない通知が届いた場合は、記載された電話番号だけを信用するのではなく、会社の公式情報も確認してください。
慌てて無理な返済約束をしない
「すぐ払わなければ」と焦り、現在の家計では続けられない金額を約束してしまうのは避けたいところです。
たとえば、毎月5万円なら支払えると伝えたものの、実際には2万円程度しか返済原資を確保できなければ、再び滞納する可能性があります。
まず家計を整理し、継続して支払える金額を確認することが大切です。
また、長期間返済していない借金では消滅時効が問題になることもあります。一部返済や支払いを認める発言が時効の判断へ影響する場合があるため、古い借金については専門家に確認してから対応するとよいでしょう。
保証人がいる場合は影響を確認する
借入れに保証人や連帯保証人がいる場合は、本人だけでなく保証人にも請求が及ぶ可能性があります。
任意整理を検討する場合も、保証人が付いている借金を対象にすることで、保証人への請求が問題となることがあります。保証人がいる場合は、その存在を専門家へ伝えたうえで、整理対象に含めるか慎重に検討しましょう。
代位弁済後に任意整理を依頼した場合の流れ
代位弁済後に任意整理を進める場合は、おおむね次のような流れになります。
【債務整理手続きの5ステップ】
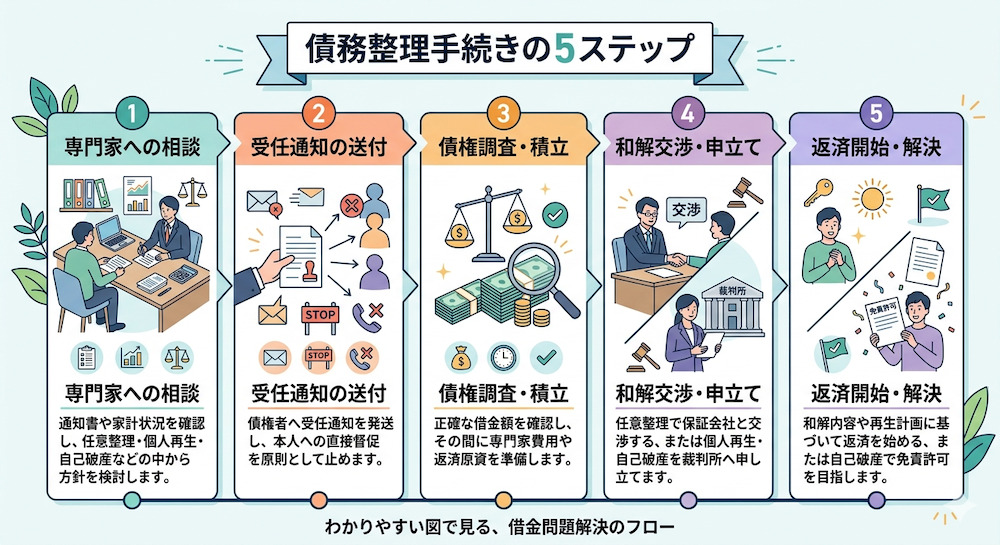
Step1 専門家へ相談する
↓
Step2 保証会社などへ受任通知を送る
↓
Step3 債務額と家計を確認する
↓
Step4 保証会社と和解交渉を行う
↓
Step5 和解条件に沿って返済を始める
1.専門家へ相談する
まずは代位弁済通知や一括請求書を用意し、現在の借金状況を相談します。
他社からも借入れがある場合は、借入先、残高、毎月の返済額、滞納状況なども伝えてください。給与明細や家計表、預貯金などの状況が分かれば、任意整理による返済が可能かどうかを検討しやすくなります。
2.保証会社などへ受任通知を送る
任意整理を正式に依頼すると、対象となる保証会社などへ受任通知が送られます。
貸金業者等については、専門家から受任通知を受け取った後の本人への直接取立てが原則として制限されます。ただし、受任通知を送れば訴訟や差し押さえなどの法的手続きがすべて自動的に止まるわけではありません。
すでに裁判所から書類が届いている場合は、別途対応が必要になるため、その書類も専門家へ見せましょう。
3.債務額と返済可能額を確認する
専門家が請求内容を確認し、現在の債務額や遅延損害金などを整理します。
本人は、その間に家計を見直し、毎月どの程度なら継続して返済できるのかを確認します。任意整理では和解後も返済が続くため、無理な返済計画を立てないことが重要です。
4.保証会社との和解交渉を行う
代位弁済後であれば、原則として元の銀行ではなく保証会社と返済条件について交渉します。
将来利息や遅延損害金、毎月の返済額、分割回数などについて交渉し、双方が合意できれば和解成立となります。受任から和解成立まで3か月から6か月程度かかる場合があるとされていますが、実際の期間は保証会社の対応や案件によって異なります。
5.和解成立後に返済を再開する
和解が成立したら、決められた返済額と返済日に従って支払いを再開します。
返済途中で収入が減ったり、病気などで支払いが難しくなったりした場合は、滞納を続ける前に専門家へ相談してください。
任意整理で対応できない場合は個人再生や自己破産も検討する
代位弁済後であっても任意整理を目指せますが、収入に対して借金額が大きすぎる場合などは、分割返済を続けること自体が難しい可能性があります。
その場合は、個人再生や自己破産も選択肢になります。
個人再生は、裁判所を通じて借金の減額を目指し、その後、原則として一定期間で返済する手続きです。
自己破産は、裁判所へ申し立て、免責が認められることで対象となる借金の支払義務の免除を目指します。
どの方法が適しているかは、借金額だけでなく収入、財産、家族構成、住宅ローンの有無などによって異なります。
「代位弁済されたから任意整理しかない」と考えず、生活再建が可能な方法を比較することが大切です。
代位弁済に関するよくある質問
Q1.代位弁済された借金は誰に返済する?
代位弁済後は、通常、代位弁済を行った保証会社へ返済することになります。保証会社が銀行へ支払っても、債務者本人の借金がなくなるわけではありません。返済先が銀行などから保証会社へ変わると考えると分かりやすいでしょう。
Q2.代位弁済された後でも任意整理できる?
任意整理できる場合があります。
代位弁済後は、通常、保証会社との間で分割払いなどの和解を目指します。
ただし、必ず希望する条件で合意できるとは限りません。返済可能額や保証会社の方針によっては、個人再生や自己破産を検討した方がよいケースもあります。
Q3.代位弁済される前に任意整理した方がよい?
返済が難しくなっているのであれば、代位弁済を待つ必要はありません。
滞納が続く前の段階で相談すれば、任意整理で返済を続けられるのか、別の債務整理を検討すべきなのかを早めに整理できます。
ただし、銀行の借入れなどでは、任意整理を始めた後に保証会社による代位弁済が行われ、その後の交渉相手が保証会社へ変わる場合があります。
そのため、重要なのは「代位弁済前か後か」だけではなく、現在の家計で返済を続けられるのかを早い段階で確認することです。
Q4.時効援用を検討できる場合はある?
最後の返済から長期間が経過している場合などには、消滅時効を検討できる可能性があります。ただし、代位弁済通知が届いたからといって、直ちに時効を主張できるわけではありません。
過去の裁判の有無や返済状況などによって判断が変わります。自己判断で一部返済したり、支払いを約束したりする前に、専門家へ確認するとよいでしょう。
まずは無料相談で、あなたに合った解決方法を確認しましょう
債務整理の実績1万5,821件(2019年4月調べ)。借金の状況をお聞きし、手続きと費用の見通しをご説明します。
【平日】9:00~18:30 【土・日・祝日】10:00~17:00
まとめ
代位弁済が行われても、任意整理ができなくなるわけではありません。返済を継続できる収入があり、保証会社との間で合意できれば、分割払いによる解決を目指せる場合があります。
重要なのは、代位弁済の前後で交渉相手が変わることです。
代位弁済前は、元の銀行などが債権者となっています。一方、保証会社が代位弁済を行った後は、保証会社が求償権を取得するため、通常は保証会社との交渉になります。
代位弁済通知を放置すると、一括請求だけでなく、支払督促や訴訟、差し押さえなどへ進む可能性もあるため注意が必要です。
まずは届いた通知書について、差出人、請求額、支払期限を確認しましょう。一括で返済できない場合でも、慌てて無理な支払いを約束するのではなく、現在の収入や家計を整理したうえで対応方法を検討することが大切です。
任意整理で継続的な返済が難しい場合には、個人再生や自己破産も選択肢となります。
くすの木総合法務事務所では、借金問題について電話やメール、LINEでの相談を受け付けています。代位弁済通知や一括請求書が届き、今後の対応に迷っている場合は、手元の書類を用意したうえで相談すると状況を整理しやすくなるでしょう。
この記事の監修者
司法書士 行政書士 くすの木総合法務事務所
代表:藤田 太
- 保有資格
- 司法書士(日本司法書士会連合会所属、埼玉司法書士会所属 登録番号 第1124号、簡裁訴訟代理等関係業務認定 第601564号)
- 行政書士(日本行政書士会連合会所属、埼玉県行政書士会所属 登録番号 第07131937号)
1978年生、中央大学法学部卒業。大学卒業後、サラリーマンとして営業職、大手予備校勤務を経て司法書士試験、行政書士試験に合格。趣味は釣り(フライフィッシング)とドライブ、バスケットボール。敷居の低い事務所、頼れる街の法律家を目指して日々精進中。