任意整理を考えているものの、「家族が保証人になっているけれど、迷惑をかけてしまうのでは……」「保証人にはどんな影響があるの?」と悩んでいませんか?
任意整理は、債権者と交渉して将来利息のカットや分割返済の条件見直しを目指す手続きですが、対象とした借入に保証人がいる場合は、債権者から保証人へ残りの借金が一括で請求されるおそれがあります。ただし、保証人が付いている借入を対象から外して手続きを進める方法もあり、事前に正しい知識を持っておくことで、影響を最小限に抑えられる可能性があります。
この記事では、任意整理が保証人に与える影響、保証人への影響を避けるために対象外にする方法、一括請求を受けた場合の対処法をわかりやすく解説します。
任意整理で保証人付きの借金を対象外にできる?
結論から言うと、任意整理では保証人・連帯保証人付きの借金を整理の対象から外し、それ以外の借金のみを交渉できます。任意整理は裁判所を通さず、債権者と個別に話し合う手続きだからです。
ただし、単に対象から外すだけで保証人への影響を完璧に防げるわけではありません。除外した借金を今後も契約どおり返済し続けられるかどうかが、保証人を守るための大きな鍵を握ります。
以下の表は、任意整理において保証人への影響を抑えられるケースと影響が出る可能性があるケースの比較です。
| 影響の度合い | 該当するケース |
|---|---|
| 抑えられる | 保証人付き借金を対象外にし継続返済する |
| 抑えられる | 滞納前に相談し無理ない計画を立てる |
| 抑えられる | 手続き後の家計で返済余力が十分ある |
| 影響あり | 保証人付き借金も対象含めて交渉する |
| 影響あり | すでに滞納し期限の利益を失っている |
| 影響あり | 対象外にしたが途中で滞納してしまう |
任意整理なら保証人付きの借金だけ対象外にできる
任意整理における最大のメリットは、柔軟性にあります。複数の借入先がある場合でも、すべての債権者を交渉相手にする必要はありません。
保証人や連帯保証人がついている借金、あるいは手放したくない自動車ローンなどを意図的に除外し、残りの借金だけを減額交渉できます。裁判所が介入する自己破産や個人再生ではすべての債務が対象となるため、特定の借金を除外できる点は任意整理ならではの特徴です。対象外にした借金は従来通り本人が返済を続けるため、債権者から保証人へ連絡がいきにくくなります。
対象外にして契約どおり返済できれば保証人への請求を避けやすい
保証人は、主債務者が約定どおりの返済を果たせなくなった際に代わって支払う責任を負います。そのため、本人が遅れずに支払いを継続している限り、原則として保証人へ請求が及ぶことはありません。
しかし、「対象外にすれば絶対に連絡されない」と断定するのは早計です。他の借金を整理した結果、残った保証人付き借金を本当に最後まで返し続けられるか冷静に見極めましょう。いくら手続き上で除外しても、途中で家計が破綻して滞納してしまえば、最終的に保証人へ請求が行ってしまいます。
すでに滞納している場合は対象外にしても保証人へ影響する可能性がある
すでに返済が遅れている借金がある場合、任意整理の対象から外すだけで保証人へのリスクを解消するのは困難です。
滞納が発生している時点で、債権者には保証人へ返済を求める正当な理由が生じています。さらに滞納が続くと、分割払いの権利である「期限の利益」を失い、残高の一括請求へ発展しかねません。すでに督促や連絡が始まっているケースでは、手続きから除外しても既存の延滞状態は消えません。滞納中の借金があるなら、対象外にするだけでなく解消に向けた慎重な対応が必要です。
保証人への影響を避けたいなら滞納前の相談が重要
大切な人に迷惑をかけたくないと考えるなら、支払いが完全に限界を迎えて滞納する前の相談が欠かせません。
まだ滞納していない段階であれば、期限の利益を維持したまま保証人付き債務を除外する計画を立てやすいからです。返済が苦しくなってきたと感じたタイミングこそ、家計を立て直す絶好のチャンスといえます。滞納後では選択肢が狭まり、自己破産などを選ばざるを得なくなる場合もあるため、早めの行動が保証人への影響を抑える近道となるでしょう。
保証人付きの借金を任意整理の対象にするとどうなる?
保証人付きの借金そのものを任意整理の対象に選んだ場合、主債務者だけでなく保証人にも直接的な影響が及びます。任意整理を開始すると一時的に本人からの支払いが止まるため、債権者は契約に基づいて保証人へ支払いを求め始めるからです。具体的にどのような事態が起こるのか、法的な仕組みを押さえていきましょう。
任意整理の対象にすると保証人へ請求が行く可能性がある
保証人付きの借金を任意整理の対象に含めると、債権者から保証人へ連絡や請求が行く可能性が高まります。
民法第446条により、保証人は主債務者が債務を履行しない場合に代わって返済する義務を負っているためです。任意整理の受任通知が届くと本人への直接督促は止まりますが、それは同時に主債務者からの通常返済がストップすることを意味します。結果として債権者は保証人へ請求を検討し始めるわけです。ただし、即座に全額請求されるか否かは、契約内容や現在の延滞状況によって変動します。
期限の利益を失うと保証人へ一括請求される可能性がある
借入契約には「期限の利益」という、期日まで分割払いを続けられる権利が含まれています。しかし、延滞の継続や債務整理の開始によってこの利益が失われる契約が一般的です。
期限の利益を喪失すると、主債務者は残債務を一括返済しなければなりません。本人が一括支払いに応じられない場合、その請求はそのまま保証人へと向けられます。
- 通常返済時(分割払いの権利あり)
- 延滞や任意整理の開始(期限の利益を喪失)
- 債権者から主債務者へ残債務の一括請求
- 主債務者が支払不能な場合、保証人へ一括請求
いつ期限の利益を失うかは契約条項によって異なるため、事前の契約書確認が不可欠です。
保証人と連帯保証人では請求を受けたときの権利が異なる
債権者から督促を受けた際、相手が「通常の保証人」か「連帯保証人」かによって主張できる法的権利が大きく異なります。民法上、連帯保証人は主債務者とほぼ同等の重い責任を負わされているからです。
以下の表は、通常の保証人と連帯保証人の権利や責任の違いを比較したものです。
| 比較項目 | 通常の保証人 | 連帯保証人 |
|---|---|---|
| 催告の抗弁権 | あり | なし(請求を拒めない) |
| 検索の抗弁権 | あり | なし(支払義務が生じる) |
| 責任の重さ | 補完的 | 主債務者と同等 |
金融機関や貸金業者との契約では、大半のケースで「連帯保証人」が設定されています。連帯保証人には反論の権利が乏しいため、請求が届いた際の影響はより深刻です。
主債務者が債務整理しても保証人の返済義務は原則なくならない
主債務者本人の手続きが進み、減額や免責が得られたとしても、保証人の支払義務まで消滅するわけではありません。債務整理による減免効果は、あくまで手続きを行った本人だけに適用されるからです。
この原則は、任意整理だけでなく個人再生や自己破産を選んだ場合も変わりません。自己破産で本人の支払義務が免除(免責)されても、保証人の元には残存する借金の請求が届きます。主債務者の負担が減る一方で保証人の責任は残るため、手続きの選択は双方の影響を客観的に見極めて決定しなければなりません。
任意整理で保証人への影響を抑えるための対処法
保証人への請求リスクを最小限に抑えつつ借金問題を解決するには、事前の状況把握と慎重な計画立案が欠かせません。「知らなかった」では済まない事態を避けるため、実践すべき具体策を整理しました。
保証人付き債務を除外した後も返済を続けられるか確認する
保証人付き債務を任意整理の対象から外しても、その後の返済が立ち行かなくなれば根本的な解決になりません。数ヶ月後に再び滞納してしまっては、保証人に迷惑がかかるタイミングを遅らせただけになってしまいます。
まずは、残った保証人付き債務の毎月返済額と、任意整理した他社の減額後返済額を合算してみましょう。手取り収入から毎月の生活費を引いた余力の中に収まるか、下表を参考にシミュレーションを行ってください。
以下の表は、保証人付き債務を除外した後に返済を続けられるか確認するためのステップ一覧です。
| 確認ステップ | 計算・確認内容 |
|---|---|
| 1.手取り収入 | 残業代などを除いた確実な額を算出 |
| 2.必要生活費 | 家賃や光熱費や食費などを差し引く |
| 3.整理後返済額 | 他社借入の圧縮後における想定返済額 |
| 4.保証人分返済 | 対象外として継続返済する毎月の支払額 |
| 5.家計余力 | 1から2〜4を差し引いた残りを確認 |
家計余力がマイナス、あるいはギリギリになる場合は計画の再考が必要です。「保証人を守りたい」という一心で現実離れした返済計画を組むのは避け、専門家と一緒に持続可能な方針を探りましょう。
すでに保証人への請求が始まっている場合は早めに専門家へ相談する
すでに一括請求や督促状が保証人へ届いている場合、本人が独断で動くのは危険です。対象から外すだけでは一度始まってしまった請求手続きを止められません。
放置を続けると、保証人の給与や資産に対する差押えなど法的な強制執行へ発展する恐れがあります。保証人側に届いた書類一式を手元に揃え、速やかに弁護士や司法書士へ提示しましょう。専門家が介在することで、保証人側の返済方法に関する交渉や、双方にとって最適な解決ルートを探る道が拓けます。
保証人自身が返済できない場合は保証人側の債務整理も検討する
主債務者の代わりに請求を受けた保証人が、支払いに応じきれないケースも少なくありません。請求された事実だけで保証人が俗にいう「ブラックリスト」に載るわけではありませんが、支払えずに延滞すれば信用情報に傷がついてしまいます。
保証人自身の資力で一括または分割返済が難しいなら、保証人自身も債務整理手続きを検討せざるを得ません。主債務者と保証人が同一の専門家に相談すれば、双方の事情を考慮したスムーズな手続きが期待できます。お互いの生活破綻を防ぐためにも、現実的な選択肢を頭に入れておきましょう。
保証人へ説明する前に残高・請求可能性・返済計画を整理する
保証人に事情を打ち明ける際は、曖昧な伝達によって無用なパニックを引き起こさないための準備が不可欠です。感情的な謝罪だけで終わらせず、具体的な事実と今後の見通しを論理的に説明してください。
事情説明に臨む前には、以下の項目をクリアにしておくと話し合いがスムーズに進みます。
- 現在の借入状況(総残高と保証人付き債務の正確な残高)
- 手続きの方針(どの借金を任意整理し、どれを除外するか)
- 保証人への請求可能性(請求がいかない見込みか、発生する恐れがあるか)
- 今後の返済計画(任意整理後の毎月の返済見込みと家計余力)
- 専門家への相談状況(弁護士・司法書士からのアドバイス内容)
整理された情報を提示できれば、相手も今後の対応を冷静に考えやすくなります。信頼関係を守るためにも誠実な準備を心がけたいですね。
任意整理・個人再生・自己破産で保証人への影響はどう違う?
借金問題を解決する債務整理には、任意整理・個人再生・自己破産の3つの選択肢があります。それぞれ法的な仕組みが異なり、保証人へ及ぶ影響の範囲も変わってきます。「任意整理なら安心」と思い込まず、各手続きの特徴を比較してみましょう。
以下の表は、各債務整理手続きにおける保証人への影響や特徴を一覧にまとめたものです。
| 比較項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 対象の選択 | 自由(保証人付きの除外可) | 原則不可(全債権者が対象) | 不可(全債権者が対象) |
| 本人の効果 | 将来利息のカットや分割再編 | 裁判所を通じ大幅減額 | 裁判所の許可で支払免除 |
| 保証人影響 | 対象外にして返済なら抑える | 元本全額の請求権が残る | 全額の返済義務を負う |
任意整理は保証人付き債務を対象外にできる点が特徴
任意整理の強みは、当事者同士の交渉によって整理する対象を選べる点にあります。保証人が関わる債務を交渉から外し、従来通り返済を続けられれば、保証人への直接的な請求を避けやすいのが利点です。
ただし、繰り返しになりますが「支払いを継続できること」が絶対条件となります。無理に任意整理を選択した結果、数ヶ月後に返済不能となれば結局は周囲に迷惑がかかってしまいます。自身の収入と照らし合わせ、完済までのロードマップを描けるか慎重に判断してください。
個人再生をしても保証人への請求権は原則残る
個人再生は、裁判所を介して借金総額を数分の一に圧縮し、原則3年で返済していく手続きです。すべての債権者を平等に扱うルール(偏頗弁済の禁止)があるため、特定の保証人付き債務だけを除外することはできません。
また、再生計画によって本人の返済額が減っても、その減額効果は保証人へ及びません。債権者は減額された差額分を含め、本来の残額を保証人へ請求できます。なお、マイホームを残すための「住宅資金特別条項」は保証人への請求を免除する仕組みではないため混同しないよう注意しましょう。
自己破産で本人が免責されても保証人の支払義務は残る
自己破産は、裁判所から免責許可を得ることで本人の支払義務を原則ゼロにする最終手段です。個人再生と同様にすべての債務が対象となるため、特定の借金を除外することは認められません。
本人が免責を得て借金から解放されても、その効果は保証人に一切及ばない点に留意が必要です。主債務者が支払不能になったことで期限の利益が失われ、債権者から保証人へ残債の一括請求が行われます。だからといって無理な任意整理に固執して破綻を先送りするのも危険です。本人の再生能力を冷徹に見極め、最適な手続きを選択しましょう。
奨学金・家族と任意整理の保証人に関するよくある質問
奨学金の返済や家族への波及効果について、不安を感じる方は少なくありません。ここでは、検索されることの多い代表的な疑問をFAQ形式で分かりやすく解説します。
奨学金は人的保証と機関保証で保証人への影響が異なる
日本学生支援機構(JASSO)の奨学金を任意整理の対象にする場合、加入している保証制度のタイプによって周囲への影響がガラリと変わります。
以下の表は、奨学金における人的保証と機関保証の違いを整理した比較一覧です。
| 比較項目 | 人的保証 | 機関保証 |
|---|---|---|
| 保証人の設定 | あり(親や親族などが就任) | なし(保証機関が保証する) |
| 主な請求先 | 本人から連帯保証人・保証人 | 本人から保証機関(代位弁済) |
| 代位弁済後 | 残る(減免されない) | 残る(保証機関へ返済する) |
人的保証の場合は親族へ請求がいきますが、機関保証であれば個人の保証人が存在しないため家族へ直接督促がいくことはありません。ただし、機関保証であっても本人の返済義務が消えるわけではない点に留意しましょう。
人的保証の奨学金を任意整理すると家族へ請求される可能性がある
JASSOの人的保証制度では、本人が滞納した際の請求順位があらかじめ規定されています。任意整理の対象に奨学金を含めると、以下のステップで家族へ請求が及ぶ仕組みです。
- 主債務者(本人)が任意整理により約定通りの支払いをストップ
- 連帯保証人(原則として父母)へ残債の請求が行く
- 本人と連帯保証人の双方が返還困難な場合、保証人(おじ・おば等)へ連絡が届く
親族へ迷惑をかけたくない場合は、奨学金を任意整理の対象から外し、他社のカードローン等だけを整理する方法を検討しましょう。ただし、除外後も奨学金を無理なく払い続けられるか事前確認が必要です。減額返還制度などの救済措置が利用できないかも併せて確認することをお勧めします。
家族が保証人でなければ家族に返済義務が生じるわけではない
「自分が任意整理をしたら、家族の口座や給料も差し押さえられるのでは」と心配される方がいますが、法律上そのような事態にはなりません。
借金の返済義務はあくまで契約した本人だけに帰属します。家族が保証人や連帯保証人に名を連ねていない限り、配偶者や親族であっても代わりに支払う義務は発生しません。ただし、任意整理後に自宅へ届く郵便物や、家計の見直しに伴う出費の変化などから、同居家族に手続きを知られる可能性は残ります。
任意整理した本人は将来ほかの人の保証人になれる?
任意整理を行った経歴があるからといって、法律によってすべての保証人就任が禁じられるわけではありません。しかし、保証人審査を伴う契約では審査に落ちやすくなります。
任意整理を行うと信用情報機関に事故情報が登録(いわゆるブラックリスト)され、完済から約5年間は保持されるためです。この期間中は、子供の奨学金の人的保証人や、家族が組むローンの保証人審査で弾かれる可能性が高くなります。子供の奨学金であれば機関保証を選択するなど、別の代替策を講じるのが現実的です。
任意整理で保証人への影響を抑えるため弁護士・司法書士へ相談するポイント
保証人が関わる借金問題は、通常の任意整理よりも検討すべき要素が多岐にわたります。トラブルを未然に防ぎ、スムーズに解決へ導くためにも、専門家へ相談する際のポイントを押さえておきましょう。
保証人付きの借金を必ず専門家に伝える
初回相談の現場では、単に「どこからいくら借りているか」だけでなく、「誰が保証人になっているか」を漏れなく伝えることが極めて重要です。
本人が保証人の存在を忘れていた場合、意図せずその債権者が任意整理に巻き込まれ、保証人へ請求がいってしまう恐れがあります。事前の準備として、以下の情報をメモや一覧表に整理して持参してください。
以下の表は、弁護士や司法書士への相談前に整理しておくべき項目をまとめたものです。
| 項目 | 確認・整理すべき内容 |
|---|---|
| 借入先と残高 | 債権者名と現在の借入残高 |
| 返済状況 | 毎月の支払額と延滞の有無や期間 |
| 保証人の有無 | 保証人の有無と氏名および間柄 |
| 整理希望 | 対象から除外したい借金の候補 |
契約書の手元保管があれば提示し、専門家が客観的なリスク判断を下せるよう協力しましょう。
保証人付き債務を除外する場合は受任通知の扱いも確認する
保証人付き債務を任意整理から外す場合、専門家からその債権者へ「受任通知」を送るべきかどうか必ず確認してください。
受任通知には本人への直接請求を止める効力がありますが、保証人への追及を法的に止める効果はありません。除外する業者にまで受任通知を出すと、債権者が警戒して保証人へ連絡を入れる引き金になるケースもあります。受任通知を送る範囲やタイミグについて、専門家と十分に事前調整を行いましょう。
任意整理後の返済シミュレーションを確認してから手続きを選ぶ
手続きを開始する前に、保証人付き債務を除外した状態で本当に家計が回るのか、精度の高いシミュレーションを確認しましょう。
「保証人を守りたい」という気持ちが先行し、返済不可能な計画を組んでもすぐに破綻してしまいます。他社を減額した後の返済額と、対象外にした毎月の支払額を足しても、生活費や急な急用への予備費を確保できるかが判断基準です。
任意整理での完済が難しいと判明した場合は、保証人への影響を事前に説明したうえで、個人再生や自己破産へと方針転換する勇気も求められます。初回無料相談を実施している事務所も多いため、まずはプロの客観的な視点を取り入れてみてください。
まずは無料相談で、あなたに合った解決方法を確認しましょう
債務整理の実績1万5,821件(2019年4月調べ)。借金の状況をお聞きし、手続きと費用の見通しをご説明します。
【平日】9:00~18:30 【土・日・祝日】10:00~17:00
まとめ
任意整理で保証人への影響を最小限に抑えるためのポイントを整理しました。大切な人を巻き込まないためにも、適切な判断手順を踏みましょう。
- 【ステップ1:現状把握】契約書を確認し、保証人付き債務の有無・延滞の有無・保証人の種類を特定する
- 【ステップ2:返済シミュレーション】保証人付き債務を除外し、残りだけを任意整理した場合に毎月返済できるか算出する
- 【ステップ3:手続きの選択】継続返済可能なら任意整理へ、返済困難なら保証人へ説明し個人再生や自己破産を含め再検討する
- 【ステップ4:専門家への相談】弁護士・司法書士に保証人の状況を正確に伝え、受任通知の送付範囲などを調整する
任意整理は交渉相手を選べる柔軟な手続きですが、対象外にするだけでトラブルを完全に防げるわけではありません。最重要なのは「除外した借金を今後も遅れずに返し続けられるか」です。
支払いに余裕がなくなってから慌てるのではなく、返済不能に陥る前の早い段階で専門家へご相談ください。自身の状況に合わせた最適な解決策を一緒に見つけていきましょう。
くすの木総合法務事務所は、借金問題の解決を専門とする、経験と実績のある事務所です。借金問題は、時間が経過してしまうと、選択肢が狭まるだけでなく、その影響や費用の負担も大きくなるものです。電話やメールでのご相談を24時間無料で受付しておりますので、まずはお気軽にご相談いただきたいと思います。
この記事の監修者
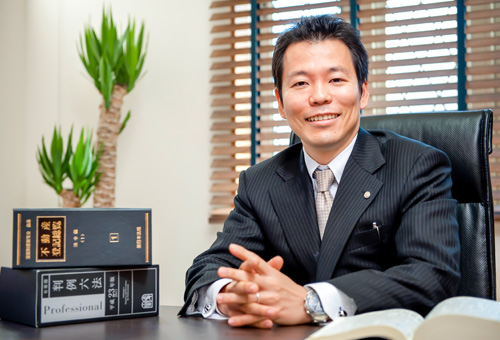
司法書士 行政書士 くすの木総合法務事務所
代表:藤田 太
- 保有資格
- 司法書士(日本司法書士会連合会所属、埼玉司法書士会所属 登録番号 第1124号、簡裁訴訟代理等関係業務認定 第601564号)
- 行政書士(日本行政書士会連合会所属、埼玉県行政書士会所属 登録番号 第07131937号)
1978年生、中央大学法学部卒業。大学卒業後、サラリーマンとして営業職、大手予備校勤務を経て司法書士試験、行政書士試験に合格。趣味は釣り(フライフィッシング)とドライブ、バスケットボール。敷居の低い事務所、頼れる街の法律家を目指して日々精進中。