任意整理を検討していても、「弁護士と司法書士のどちらに相談すべきか」「費用が安い事務所を選んで大丈夫か」と迷う方も多いでしょう。事務所選びでは、料金だけでなく、任意整理の対応実績、対応できる業務範囲、説明の分かりやすさ、相談のしやすさまで確認することが重要です。
この記事では、信頼できる事務所を見極めるポイントや弁護士・司法書士の違い、費用の見方、初回相談で確認しておきたい内容、避けた方がよい事務所の特徴まで解説します。自分の借金状況に合った相談先を選び、納得して任意整理を進めるための判断材料としてお役立てください。
任意整理はどこがいい?事務所選びで最初に確認したいこと
任意整理を依頼する事務所選びで迷った際は、知名度やネット上のランキングだけで判断しないことが大切です。ご自身の借入状況に適した解決を図るためには、事務所の対応実績や費用総額などを総合的に比較する必要があります。ここでは、相談先を絞り込むための具体的な判断基準と、すぐに使えるチェックリストを紹介します。
実績・費用・対応範囲・相性の4点で事務所を選ぶ
任意整理の相談先を検討する際は、まず以下の4つの項目をチェックしてみましょう。
1.任意整理の対応経験や類似する借入状況での解決実績が豊富か
2.着手金や報酬だけでなく最終的に支払う費用総額が明確か
3.自身の債務総額や必要な手続きに法的に対応できる資格を有しているか
4.相談時の説明が分かりやすく納得して任せられる相性か
最初から1つの事務所に絞り込む必要はなく、これらの基準を満たす複数の候補を比較検討するのが確実です。とくに、費用と対応範囲は依頼後の生活負担に直結する重要ポイントです。具体的な費用の内訳や、弁護士と司法書士の対応範囲の違いについては後続の章で詳しく解説します。まずは、この4つの軸を事務所選びの土台として押さえておきましょう。
安さや口コミランキングだけで事務所を決めない
広告に記載された料金の安さや、口コミの評価だけを理由に契約することは避けてください。一見魅力的な条件に見えても、ご自身の状況に合っているとは限らないためです。
- 着手金が無料でも解決報酬やその他の手数料で総額が高くなる場合がある
- 口コミ評価が高くても自分の借金総額に対応できる代理権がない場合がある
- 費用が安くても任意整理以外の手続き(個人再生など)に対応できない場合がある
- ランキング上位でも担当者との連絡が取りにくく不安を感じる場合がある
事務所選びでは、目に見える数字や他人の評価だけでなく、実際のサポート内容を比較することが求められます。自分の借金状況を正確に伝えたうえで、どのような解決策を提案してくれるかを見極めてください。費用に含まれる対応範囲や契約後のフォロー体制まで含め、総合的に判断しましょう。
任意整理を依頼する事務所を30秒で判断するチェックリスト
相談候補の事務所が信頼できるか迷った際は、以下のチェックリストを活用して確認してください。
- 任意整理の具体的な対応実績が公式サイトなどで確認できる
- 面談時に着手金から解決報酬まで含めた費用総額を事前に説明する
- 手続きのメリットだけでなく信用情報への影響などデメリットも説明する
- 任意整理が難しい場合に個人再生や自己破産など別の解決方法も比較・提案する
- 相談時の質問に対して曖昧にせず具体的な回答を提示してくれる
これらの項目は絶対的な評価基準ではなく、自分に合った事務所を絞り込むための目安として利用します。該当する項目が少ない事務所は、契約後に想定外の費用が発生したり、対応に不満を抱えたりするリスクも否定できません。初回相談でこれらの項目をチェックし、納得できる説明を受けられた事務所を依頼先の候補として検討してみましょう。
任意整理は弁護士と司法書士のどちらに相談すべきか
任意整理の依頼先として、弁護士と認定司法書士のどちらを選ぶべきか迷う方は少なくありません。まずは両者の業務範囲や対応可能な手続きの違いを把握し、自身の状況に合った相談先を見つけることが重要です。
弁護士と司法書士の違いを早見表で比較する
弁護士と司法書士(認定司法書士)では、法律で認められた代理権の範囲が異なります。以下の早見表を参考に、それぞれの対応範囲や特徴を確認してください。
| 比較項目 | 弁護士 | 認定司法書士 |
| 任意整理の代理交渉 | 全ての案件で対応可能 | 1社あたりの債権額が140万円以下に限定 |
| 債権額による制限 | 借入金額の制限なし | 1社あたり140万円を超えると代理不可 |
| 訴訟への対応 | 全ての裁判所で代理人として出廷可能 | 簡易裁判所(140万円以下)のみ代理可能 |
| 個人再生・自己破産 | 申立代理人として全ての手続きをサポート | 書類作成代行のみ(裁判所での面接等は本人対応) |
| 相談できる範囲 | 債務整理全般の幅広い法的アドバイスが可能 | 代理権の範囲内に限定されたアドバイスとなる |
| 費用の傾向 | 手続きの幅が広い分、やや高めに設定される傾向 | 業務範囲が限定されるため、比較的安価な傾向 |
司法書士に任意整理を依頼できるのは、法務大臣の認定を受けた「認定司法書士」に限られます。また、140万円の基準は「借金総額」ではなく「1社あたりの金額」で判断される点に注意しましょう。
こんな人は弁護士への相談を検討する
借入状況や手続きの進行度合いによっては、最初から弁護士へ依頼した方がスムーズに進むケースもあります。以下のような条件に当てはまるなら、弁護士への相談を優先的に検討してみてください。
- 1社あたりの借入残高や過払い金が140万円を超えている方
- すでに債権者から裁判を起こされており、地方裁判所での対応が必要な方
- 任意整理での返済が厳しく、個人再生や自己破産への切り替えを想定している方
- 裁判所とのやり取りや面接対応をすべて専門家に任せたい方
- 複雑な法律問題が絡んでおり、幅広い視点でのアドバイスを求めている方
- 借入先が多数あり、全体的な債務総額が極端に大きい方
債務状況が複雑な場合や、後から別手続きへ移行する可能性があるなら、業務範囲に制限のない弁護士を選ぶと安心です。
こんな人は認定司法書士への相談も選択肢になる
一方で、一定の条件を満たしていれば、認定司法書士への相談も有効な選択肢となります。以下のような状況であれば、認定司法書士への依頼も視野に入れて比較検討してみてください。
- 全ての借入先において、1社あたりの債権額が140万円以下である方
- 裁判外での和解交渉のみで解決できる見込みが高い方
- 個人再生や自己破産ではなく、任意整理による解決を強く希望している方
- 費用をできる限り抑えたいと考え、複数の事務所の見積もりを比較している方
- 訴訟などのトラブルに発展しておらず、単純な分割払いの再交渉を求めている方
- 債権者数が少なく、手続き自体が比較的シンプルに終わる見込みの方
ただし「司法書士だから必ず費用が安い」とは限らない点には留意したいところです。対応範囲と最終的な費用総額をしっかり確認したうえで判断しましょう。
信頼できる任意整理の事務所を見極める5つのポイント
任意整理の依頼先を探す際、信頼できる事務所にはいくつかの共通点が存在します。広告のイメージや知名度だけで決めるのではなく、実際の対応や説明の質を確認することが大切です。以下の5つのポイントを基準に、相談時の対応をチェックしてみてください。
信頼できる事務所の5つの判断基準
1.任意整理の対応実績や得意分野が明確である
2.費用総額や追加費用の条件を契約前に説明する
3.任意整理以外の債務整理手続きも比較提案する
4.手続きのデメリットや生活への影響も隠さず伝える
5.連絡方法や家族への配慮について現実的な相談に乗る
任意整理の対応実績や得意分野を確認する
事務所を選ぶ際は、債務整理を専門的かつ継続的に扱っているか確認しましょう。幅広い法律問題を扱う事務所よりも、任意整理の交渉に長けた事務所の方がスムーズな進行を期待できます。
- 任意整理の解決実績が公式サイトなどで明確に示されている
- 月収20万円程度の会社員など、自分の属性に近い相談者の解決事例がある
- 長期間返済している、または複数社から借り入れている等、複雑な案件の対応経験がある
- 相談件数の多さだけでなく、実際に和解に至った件数や実績を公表している
- 債権者ごとの和解基準や交渉傾向(頭金が必要かなど)を把握している
- 担当者が任意整理の交渉プロセスに精通し、見通しを具体的に説明できる
- 公式サイトの業務案内で、債務整理が主要な取扱業務として記載されている
- 過去の和解実績に基づき、無理のない返済計画を立てるノウハウがある
単純な相談件数だけで判断せず、どのような借金状況を解決してきたかという「質」の部分を見極めることが重要です。
費用総額と追加費用の条件を事前に確認する
依頼前には料金体系が明瞭で、最終的な費用総額の見積もりを提示してくれるかチェックします。具体的な費用内訳は次章で解説しますが、ここでは「費用の説明が透明か」という事務所の姿勢を評価してください。
- 公式サイトやパンフレットの料金表が、専門用語を使わず分かりやすく記載されている
- 着手金、報酬金、実費など、発生する費用の全項目を初回相談時に説明する
- 広告に掲載されている「最低料金」だけでなく、実際の見積もり額を提示する
- 事務手数料や通信費など、見落としがちな追加費用が発生する条件を明示している
- 途中で個人再生などに方針変更した場合の、費用の取り扱いについて説明がある
- 支払いが苦しい依頼者向けに、費用の分割払いや後払いに対応している
- 毎月の返済額と専門家費用の積立額のバランスを考慮した計画を提案する
- 契約書を作成し、口約束ではなく書面で費用の詳細を取り交わしている
費用について質問した際、回答を濁したり契約を急がせたりする事務所は慎重に検討する必要があります。
任意整理以外の方法も含めて提案してくれる
任意整理はあくまで債務整理の一手段であり、すべてのケースで最適解になるとは限りません。現在の収支バランスから、無理のない生活再建ができる方法を提案する事務所を選びましょう。
- 依頼者の借金総額、月々の収入、固定費などの家計状況を詳細にヒアリングする
- 任意整理を希望していても、返済が困難な場合は個人再生や自己破産を比較提示する
- 各手続きのメリットとデメリットを対比させ、なぜその方法が最適かを説明する
- 住宅ローンを維持したいなど、依頼者の生活上の希望を考慮した解決策を探る
- 任意整理では3〜5年間の返済が続くことを前提に、将来の収支見込みを確認する
- 一部の借入先だけを整理し、他の支払いを継続できるか等の柔軟な対応を検討する
- 「どうしても自己破産は避けたい」という要望に対し、実現可能性を客観的に判断する
- 依頼者の希望を鵜呑みにせず、専門家の視点から生活再建を第一に考えた助言を行う
相談者の利益を最優先に考え、状況に応じた適切な選択肢を提示してくれるかが見極めのポイントです。
メリットだけでなくデメリットや影響も説明してくれる
任意整理には将来利息のカットといった大きなメリットがある反面、生活への影響も避けられません。良い面ばかりを強調せず、和解後のリスクや注意点まで誠実に説明する事務所こそ信頼に値します。
- 信用情報機関に事故情報が登録され、一定期間新たな借入が難しくなることを説明する
- 現在利用しているクレジットカードが解約され、使えなくなる可能性を伝える
- 携帯電話の端末代金の分割払いや、各種ローンの審査への影響を具体的に解説する
- 任意整理の対象から外した債権者からの借入についても、途上与信で影響が出るリスクを伝える
- 和解が成立する保証はなく、債権者によっては厳しい条件を提示される可能性を説明する
- 和解後に返済を滞納した場合、一括請求や法的措置を受けるリスクを警告する
- 連帯保証人がついている借金を整理する場合、保証人に請求がいくことを事前に確認する
- 任意整理中や和解後の数年間は、現金やデビットカード中心の生活になる心構えを説く
過剰な期待を持たせず、現実的な影響を正確に伝えてくれるかどうかに注目してみてください。
連絡方法や家族への配慮について相談できる
借金の事実を家族や職場に知られたくない悩みに対し、どこまで配慮できるかも大切な要素です。ただし「絶対バレない」と無責任に断定するのではなく、可能な対応と限界を具体的に示してくれる事務所を選んでください。
- 事務所からの連絡を、自宅への電話ではなく個人の携帯電話やメールに指定できる
- 連絡を行う時間帯について、仕事中や家族が居る時間を避けるなどの希望に応じる
- 契約書や和解書の郵送について、局留めや個人名での発送など柔軟な対応が可能か確認する
- 来所が必要な回数を最小限に抑え、オンライン面談や電話相談を活用できる
- 家族名義のクレジットカードや口座に影響が出るケースを、事前に詳しく説明する
- 家計簿の作成など、家族の協力なしでは進めにくい手続きについて現実的なアドバイスをする
- 裁判所を介さない任意整理であれば、官報に掲載されず第三者に知られにくい仕組みを解説する
- 万が一、債権者から自宅に督促状が届く可能性があるタイミングを事前に知らせる
プライバシーの面での配慮やサポート体制について、初回相談の段階でしっかり確かめておきましょう。
任意整理の費用総額と見落としやすい内訳
広告で目にする料金は、あくまで費用の一部であるケースが少なくありません。契約から和解、返済管理まで含めた「自分が最終的に支払う総額」を把握することが、後悔のない選択につながります。
着手金・解決報酬・減額報酬など費用の内訳を確認する
任意整理の費用は複数の項目が合算されて総額が決まるため、料金体系の理解が不可欠です。事務所によって名称や発生条件が異なるので、代表的な内訳を頭に入れておきましょう。
- 着手金:結果に関わらず、依頼した時点で1社ごとに発生する初期費用。
- 解決報酬:債権者との和解が成立した際に発生する成功報酬。
- 減額報酬:本来の借金総額から減額できた金額に対して定率でかかる報酬。
- 事務手数料・実費:通信費、郵送費、交通費などの手続きに必要な諸経費。
- 返済代行手数料:和解後、事務所経由で債権者へ返済を行う場合に毎月かかる手数料。
すべての事務所で同一の費目が同じように発生するとは限りません。契約前には見積書を提示してもらい、どの費用がかかるのか細部まで確認するのが安心です。
| 費用項目 | 内容の目安 |
| 着手金 | 依頼時に発生する初期費用 |
| 解決報酬 | 和解成立時に発生する基本報酬 |
| 減額報酬 | 減額できた金額に対する成功報酬 |
| 事務手数料・実費 | 通信費や郵送費などの諸経費 |
| 返済代行手数料 | 和解後の返済を事務所が代行する際の手数料 |
着手金無料でも総額が安いとは限らない
「着手金0円」を謳う事務所でも、最終的な支払総額が他社より安いとは言い切れません。初期費用がかからない分、契約後の別項目で料金が調整されている場合があるからです。
- 着手金が無料の代わりに、解決報酬が1社あたり相場より高く設定されているケース
- 減額報酬の割合が高く、将来利息のカット額が大きいほど支払費用が膨らむケース
- 毎月の事務手数料や返済代行手数料が上乗せされ、長期的な支払い負担が増えるケース
もっとも、着手金無料の事務所が必ずしも高額になるわけではなく、状況次第でコストを抑えられる場合もあります。目先の料金に惑わされず、和解完了までにかかる全体の費用で比較しましょう。事前に総額の目安を明示してくれる事務所を選ぶことで、想定外の出費を防ぐことができます。
分割払いの可否や積立金の時期も比較する
任意整理の費用を一括で支払うのが難しい場合、支払いのタイミングや方法が無理のない生活再建の鍵を握ります。料金の安さだけでなく、毎月の家計負担が現実的かどうかを比較検討してください。
- 専門家費用の分割払いに対応しているか、最大何回まで分割できるかを確認する
- 依頼後に積立(費用の準備)を始める場合、いつから積立を開始するのか確認する
- 毎月の積立額はいくら必要で、現在の家計から無理なく捻出できる金額かを計算する
- 費用積立期間と、和解後の債権者への返済が重なる時期(二重の支払い)があるか確認する
まとまった手持ち資金がなくても、分割払いや積立制度を利用すれば依頼は十分に可能です。依頼から和解、そして返済開始までのスケジュールと資金繰りを丁寧に説明してくれる事務所を選びましょう。
初回相談で確認しておきたい任意整理のポイント
任意整理の無料相談では、自身の状況に合わせた具体的な解決策を確認することが重要です。あらかじめ質問内容を整理しておけば、限られた相談時間をより有効に活用できます。初回相談でそのまま使える質問リストを用意しましたので、ぜひ活用してください。
初回相談でそのまま使える質問リスト
- 毎月の返済額はいくらまで下がる見込みか?
- 着手金・報酬・実費を含めた費用総額はいくらか?
- 任意整理が難しい場合、どのような代替案があるか?
- 受任通知の発送時期や、和解までの目安期間は?
- 和解後の返済は自分で振り込むのか、事務所が代行するのか?
任意整理後の毎月の返済額と返済期間を確認する
任意整理後の返済計画が無理のない範囲に収まるかの確認が最優先です。将来利息をカットした場合の毎月の返済見込み額を必ず質問しましょう。通常は3年〜5年(36回〜60回)の分割払いを基準に返済期間の目安を聞きます。
ただし、債権者との交渉前であるため、必ずしも希望通りになるとは限らない点に留意が必要です。「絶対に○円になる」「確実に5年分割にできる」と結果を断言する事務所には注意してください。ボーナス払いの併用など自身の収入サイクルに合わせた返済が可能かも確認するとよいでしょう。家計の収支状況を正確に伝えると、より現実的なシミュレーションを受けられます。途中で返済が滞るリスクを減らすため、少し余裕を持たせた返済額で設定できるか相談してみるのがおすすめです。
着手金・報酬・実費を含めた費用総額を確認する
広告上の提示額だけでなく、最終的に支払う総額を確認することが不可欠です。着手金、解決報酬、減額報酬などの内訳ごとの金額を具体的に質問しましょう。事務手数料や通信費などの実費が別途請求されるかどうかも要確認ポイントです。
「着手金無料」であっても解決報酬が高く設定され、総額が割高になるケースには注意してください。複数社を整理する場合、1社あたりだけでなく全体にかかる金額を計算してもらう必要があります。和解成立後に発生する費用や追加料金の発生条件を事前に把握しておきましょう。途中で個人再生などに方針変更した場合の費用の扱いについても、一括払いが難しい場合の分割払いや積立対応の可否とあわせて質問しておくと安心です。
任意整理が難しい場合の対応方法も確認する
収入状況や借金総額によっては、任意整理での解決が困難なケースも存在します。返済計画が成り立たないと判断された場合に備え、別の債務整理手続きについても質問しておきましょう。個人再生や自己破産などへの切り替えについて、事務所が対応可能か確認することが重要です。
認定司法書士の場合、個人再生などの書類作成は可能でも代理人にはなれない点に注意が必要です。手続きを変更する際に追加で発生する費用や、必要な準備について説明を求めてみてください。複数の選択肢を提示し、それぞれのメリット・デメリットを比較してくれるかチェックしましょう。依頼者の生活再建を第一に考え、無理な任意整理を強行しない事務所を選ぶことが賢明です。最初から一つの手続きに絞らず、柔軟な方針を持っているかが信頼の目安となります。
相談から和解・返済開始までの具体的な流れを確認する
手続きの全体像を把握することで、依頼後の不安を大幅に軽減できます。一般的な任意整理の流れは、以下のステップで進行します。
- 相談・契約(方針決定と委任契約の締結)
- 受任通知の発送(債権者からの直接督促がストップ)
- 債権調査と引き直し計算(正確な借金残額の確定)
- 和解交渉(毎月の返済額や将来利息カットについて合意)
- 返済開始(和解内容に基づく新たな返済スタート)
契約後どのくらいの期間で受任通知が発送されるかを、まず確認しておきましょう。債権調査から和解成立までにかかる目安期間を質問しておくことも大切です。各段階において、自分自身で行う作業や準備書類があるかも併せて確認してください。
依頼後の連絡方法や和解後の返済管理を確認する
契約結了後のサポート体制や、進捗報告の頻度について詳しく質問しておきましょう。相談時の担当者と契約後の実務担当者が異なる場合があるため、問い合わせの窓口を確認しておくのがスムーズです。電話、メール、LINEなど、日常の問い合わせで使える連絡手段を把握してください。
家族に伏せて進めたい場合、局留めや連絡時間帯の指定が可能かどうかも重要です。和解成立後の返済が直接振込方式か、代行方式かを確認しましょう。事務所が各社への振込を代行する「返済代行サービス」の有無と手数料について質問してみてください。代行利用は手数料がかかるものの、振込忘れを防げるメリットもあります。万が一、和解後に返済が遅れそうになった場合の相談窓口も確認しておくとより安心です。
任意整理で避けた方がよい事務所の特徴
任意整理を成功させるためには、避けるべき事務所の特徴を知っておくことも大切です。以下のチェックリストに複数該当する場合は、その場での契約を見送ることも検討してください。
避けた方がよい事務所の特徴チェック
- 費用総額や追加料金の条件を明確に答えない
- 現在の家計状況や借金総額を詳しくヒアリングしない
- 任意整理によるデメリットや生活への影響を説明しない
- 疑問点が残っているのにその場での契約を強く勧める
特定の事務所を批判するわけではありませんが、契約前の対応は依頼後のサポート体制に直結します。それぞれ具体的な注意点を見ていきましょう。
費用総額や追加料金について明確に説明しない
広告の安い料金だけを強調し、最終的な費用総額を提示しない事務所には注意が必要です。任意整理の費用には着手金だけでなく、解決報酬や減額報酬などのさまざまな項目が含まれます。費用説明が不透明だと、契約後に想定外の支払いを求められかねません。避けるべき説明パターンには、以下のような特徴が見られます。
- ウェブサイトの料金表に記載されていない追加費用の存在を隠す
- 着手金無料を強調する一方で解決報酬や事務手数料を高額に設定している
- 契約途中で別の債務整理へ切り替えた場合の料金体系を説明しない
- 質問しても「事案によって異なる」としか答えず概算すら提示しない
費用総額が分からないまま契約すると、和解後の返済と費用の支払いで家計が圧迫されてしまいます。自身のケースで発生しうる最大の費用を、見積もりなどの書面で明示してくれるか確かめてください。お金の不安を解消する手続きだからこそ、費用の透明性は事務所選びの譲れないポイントです。
借金や家計を十分に確認せず任意整理を勧める
任意整理は、和解後も3〜5年にわたって毎月の返済が続く手続きです。そのため、現在の収入や支出を詳しく確認せずに契約を勧める事務所は慎重に判断してください。家計状況を把握しないまま和解を進めると、途中で返済が行き詰まるリスクが高まります。信頼に欠けるヒアリングの特徴としては、次のような対応が挙げられます。
- 毎月の手取り収入や家賃などの固定費について一切質問されない
- 全ての借入先や正確な債務総額を把握する前に任意整理可能と断言する
- 借金の理由や将来の収入見込みといった個別事情に耳を傾けない
- 本人の返済能力を超えているのに個人再生や自己破産を検討しようとしない
返済計画が途中で破綻すれば、一括返済を求められたり再和解が必要になったりする恐れも。生活再建を第一に考え、無理のない計画を一緒に立ててくれる専門家を選びましょう。
メリットだけを説明してデメリットを伝えない
任意整理には将来利息のカットといったメリットがある一方で、生活への影響も必ず生じます。「毎月の返済が減る」「督促が止まる」などの良い面ばかり強調する事務所には警戒してください。リスクを理解せずに進めると、後から後悔することになりかねません。説明が不足しがちなデメリットには、以下のような項目があります。
- 信用情報機関への登録(いわゆるブラックリスト入り)による新規借入の制限
- 現在利用しているクレジットカードが一定期間使えなくなる影響
- 自動車ローンを整理対象にした場合に車が引き上げられる可能性
- 和解交渉が難航した場合は希望通りの減額が叶わない事実
影響が及ぶ期間や範囲について、あなたの状況に合わせた具体的な説明があるか確認してみましょう。マイナス面も含めて包み隠さず話してくれる専門家こそが、本当に信頼できるパートナーです。
質問への回答が曖昧なまま契約を急がせる
初回相談で疑問や不安が残っているにもかかわらず、即日の契約を強く求めてくる事務所は避けましょう。費用や返済計画についての質問に明確に答えず、「任せておけば大丈夫」と急がせる対応は要注意。任意整理は今後の生活を左右する重要な決断であり、焦って進めるべきではありません。契約を急がせる事務所に見られる好ましくない傾向をまとめました。
- 質問に対して専門用語を多用し、あえて分かりにくく説明する
- 「今すぐ契約しないと大変なことになる」と過度に不安を煽ってくる
- 契約書の内容をじっくり読む時間を与えず署名捺印を急かす
- 他の事務所と比較検討したいと伝えると明らかに態度が悪くなる
給与差し押さえなどが迫っている緊急時を除き、持ち帰って検討する時間は十分にあるはずです。少しでも違和感を覚えたらその場での契約は避け、別の事務所の無料相談も活用してみましょう。
状況別に見る任意整理の事務所選び
任意整理を依頼する事務所は、あなたの置かれた事情によって優先すべき条件が変わります。「誰にとっても100点満点」の事務所は存在しないからこそ、状況に応じた確認ポイントを整理しておくことが大切です。
| 現在の状況・希望 | 事務所選びで重視するポイント |
| 家族に内緒で進めたい | 郵送物や電話連絡の配慮、リスクの説明 |
| 督促を早く止めたい | 相談から契約、受任通知発送までの早さ |
| 借金総額が大きい | 自己破産なども含めた総合的な提案力 |
| 再和解を希望している | 再和解の交渉実績と、家計状況の分析力 |
家族に知られず任意整理を進めたい場合
家族に伏せて手続きを進めたい方は、連絡方法の柔軟性を最優先で確認してください。
- 郵送物を郵便局留めや事務所名のない封筒で送付してくれるか
- 電話連絡を希望する時間帯や個人の携帯電話に限定できるか
- メールやLINEを中心としたやり取りで手続きを進められるか
ただし、どんなに配慮があっても「100%知られない」という保証はありません。家計からの不自然な支出や、万が一の裁判所からの通知で発覚するケースもゼロではないからです。そのため、家族に知られるリスクが生じる場面についても、隠さず説明してくれる事務所を選びましょう。
督促への対応を早く始めたい場合
毎日の督促を早く止めたい場合は、契約までの対応速度を重視するのがポイントです。
- 初回相談の予約から面談、契約までの期間が短いか
- 契約後、どのくらいの期間で債権者へ「受任通知」を発送するか
- 費用の支払いや積立のタイミングが迅速な対応を妨げないか
専門家と契約し受任通知が届くと、貸金業法等の規定により直接の督促はストップします。しかし、相談しただけで自動的に止まるわけではありません。「即日で必ず止まる」といった極端な表現に惑わされず、迅速かつ確実に対応してくれる事務所を選んでください。
借入先が多い・借金額が大きい場合
借入先が複数ある場合や、借金総額が年収の3分の1を超えるような場合は慎重な判断が必要です。
- 任意整理の将来利息カットだけで完済可能か客観的に判断してくれるか
- 1社あたりの債権額が140万円を超えても代理交渉が可能な弁護士事務所か
- 個人再生や自己破産など、他の債務整理手続きへの切り替えにも対応できるか
任意整理は原則として元本の減額を伴わないため、借金総額が大きいと和解後の返済が行き詰まる恐れがあります。依頼者の希望だけを鵜呑みにせず、生活再建の観点から最適な選択肢を提示してくれる専門家が安心です。
2回目の任意整理や再和解を相談したい場合
過去に任意整理をした経験がある方や、和解後の返済が難しくなった場合でも再相談は可能です。
- 過去の和解条件が破綻した経緯を丁寧に聞き取ってくれるか
- 再和解交渉に関する実績や、債権者ごとの対応傾向を熟知しているか
- 再和解が難しい場合に、個人再生など別の解決策を提示してくれるか
一度和解を破棄しているため、債権者側の態度は初回よりも厳しくなる傾向にあります。必ず再和解が成立するとは限らないため、現在の家計状況を分析し、無理のない代替案も提示できる事務所を選びましょう。
口コミやランキングで任意整理の事務所を選ぶ際の注意点
口コミは個別の減額結果ではなく、事務所の対応姿勢を測る目安として活用することが重要です。借入額や取引期間は人それぞれで、他人の成功体験が自分にそのまま当てはまるとは限らないためです。口コミを読み解く際は、以下のような対応傾向に注目してみてください。
- 専門用語を多用せず、初心者にも分かりやすい言葉で説明しているか
- 問い合わせに対する電話やメールの返信スピードが適切か
- 事務スタッフだけでなく、専門家自身が親身に話を聞いてくれたか
- 手続きのメリットだけでなく、今後の生活へのデメリットも伝えているか
- 費用に関する質問に対し、濁さずに明確な回答をしているか
特定の投稿に惑わされず、複数の意見から見える共通の傾向を読み取ることが大切です。口コミは参考程度にとどめ、最終的には実際の相談を通じて自分の目で判断しましょう。
良い口コミと悪い口コミだけで判断しない
星の数や極端な評価だけで事務所の良し悪しを決めるのは危険です。投稿者の感情的な評価が含まれやすく、偏った情報で選択を誤る可能性があるためです。口コミを冷静に分析するために、以下のポイントを意識してみてください。
- 評価の投稿時期が直近半年から1年以内と新しく、現状を反映しているか
- 感情的な不満だけでなく、どのような状況での不満か具体的に書かれているか
- 一部の低い評価だけでなく、全体の評価件数と傾向がどうなっているか
- 事務所側が批判的な口コミに対しても、誠実で丁寧な返信を行っているか
- 費用や手続きに関する記載が、公式サイトの情報と大きく矛盾していないか
口コミの件数が少ない場合でも、設立直後であるなどの理由が考えられます。口コミの少なさ=信頼性の低さとは断定せず、面談時の説明の分かりやすさを重視してください。
ランキング順位より自分の相談内容との相性を確認する
ランキング上位として紹介されている事務所が、あなたにとってベストとは限りません。ランキングの評価軸と、自分が求める条件が一致しないことも多いためです。「おすすめ1位」といった順位にとらわれず、以下の条件を優先して相性を確認しましょう。
- 自分の借金総額や借入先数に対し、対応可能な権限を持つ専門家か
- 家族に知られたくないなど、希望する連絡方法や時間帯に対応可能か
- 自身の家計状況で無理なく支払える費用体系であり、分割払いに対応しているか
- 任意整理だけでなく、個人再生や自己破産など別の選択肢も比較・提案できるか
- 担当者との会話のテンポや雰囲気が合い、些細な疑問でも質問しやすいか
「全国対応」「顧客満足度No.1」などのキャッチコピーに過度な期待を寄せる必要はありません。自身の状況と希望条件に照らし合わせ、最も納得して任せられる事務所を選びましょう。
迷ったときは複数の専門家へ相談して比較する
どの事務所へ依頼すべきか迷う場合は、複数の専門家へ相談して比較検討することが有効な手立てとなります。
同じ借金状況でも事務所によって提案が異なる場合がある
同じ借入額や収入状況であっても、事務所の方針によって提案される解決策が異なるケースは珍しくありません。
- 担当者の見解により任意整理ではなく個人再生を推奨される場合がある
- 月々の返済可能額の算出基準や家計状況の見立てが事務所ごとに異なる場合がある
- 家族の収入をどこまで返済原資に含めるかの判断が専門家によって分かれる場合がある
- 解決までの期間を優先するか毎月の負担軽減を優先するかで方針が大きく変わる
手続きの提案を受けた際は、「なぜその方法を勧めるのか」という理由を必ず確認してください。理由に納得できれば、長期間にわたる手続きや和解後の返済も安心して任せられます。ただし、差押えなどの緊急性が高い場合は、比較に時間をかけすぎず迅速に対応できる事務所を選ぶ視点も大切です。
費用・対応方針・説明の分かりやすさを比較する
複数の事務所を比較する際は、料金だけでなく対応方針や説明の分かりやすさを総合的に評価しましょう。以下の比較シートを活用し、自分に適した相談先を見極めてください。
| 比較項目 | 確認すべきポイント |
| 費用総額 | 着手金や報酬金を含めた最終的な支払見込み額が明確か |
| 提案された手続き | 任意整理以外の選択肢も含めて検討してくれたか |
| 連絡方法 | 電話やメールの頻度、家族へ配慮した連絡が可能か |
| 返済管理 | 和解後の各債権者への返済を事務所が代行してくれるか |
| 説明の納得感 | デメリットやリスクについても分かりやすく説明されたか |
比較時は、質問に対する回答が具体的で明確かを最優先でチェックします。契約前の相談担当者と契約後の実務担当者が同じかなど、支援体制の実態もあわせて確認しておくと安心です。
納得できる説明を受けてから依頼する
最終的な依頼先を決める最大の基準は、自分自身がすべての説明に納得できたかどうかです。目先の料金の安さや知名度だけを優先すると、後から想定外のトラブルが生じる恐れもあります。
- 着手金無料であっても解決報酬などの加算により最終総額が高くなるケースに注意する
- 提示された月々の返済計画が自分の生活実態に合っているか冷静に判断する
- 和解に至らない場合のリスクや個人再生など別手続きへ移行する際の追加費用も理解しておく
- 曖昧な回答のまま契約を急がせる事務所ではなく考える時間を与えてくれる専門家を選ぶ
初回相談で不安を解消し、内容を完全にクリアにした状態で契約に進みましょう。費用、返済計画、リスク、今後の対応すべてに納得でき、生活再建を任せられる事務所を選んでください。
まずは無料相談で、あなたに合った解決方法を確認しましょう
債務整理の実績1万5,821件(2019年4月調べ)。借金の状況をお聞きし、手続きと費用の見通しをご説明します。
【平日】9:00~18:30 【土・日・祝日】10:00~17:00
まとめ
任意整理の依頼先選びでは、知名度や広告上の安さだけで直感的に決めるのはおすすめできません。自身の状況に適切に対応でき、費用や方針に納得できるかを以下の4点から判断してください。
- 解決実績:自分と近い借入件数や債務総額での交渉経験が豊富な事務所
- 費用総額:一部の料金ではなく、解決までに発生する最終的な総額
- 対応範囲:個人再生や自己破産など、他の手続きも含めて比較提案できる事務所
- 担当者との相性:メリットだけでなく、デメリットやリスクも隠さず説明する担当者
口コミやランキング順位はあくまで補助的な参考情報にすぎません。この記事にあるようなチェックリストや比較表を活用し、ご自身にとって最適な相談先を冷静に絞り込みましょう。
弁護士と司法書士は借金状況に応じて選ぶ
弁護士と司法書士のどちらを選ぶべきかは優劣ではなく、個別の債務状況から判断することをおすすめします。
- 弁護士を検討するケース:1社あたりの債権額が140万円を超える可能性がある場合や、訴訟・別手続きへの移行が予想される場合
- 司法書士が選択肢になるケース:債権額が140万円以下で、裁判外の任意整理交渉を中心に進める場合
家計状況次第で個人再生や自己破産へ切り替える可能性があるなら、業務制限のない弁護士への依頼がスムーズです。自分で判断が難しい場合は、初回相談の段階で対応可能な業務範囲を直接聞いてみてください。
初回相談で疑問を解消してから契約する
事務所選びの最終段階では、初回相談を最大限に活用して不安をすべて解消しましょう。疑問を残したまま、焦って契約を結ぶ必要はありません。
- 費用の詳細確認:自分のケースで発生する最終的な見積もり総額
- 返済計画の確認:和解後に想定される毎月の返済額と完済までの期間
- デメリットの確認:信用情報への影響など生活に及ぼすリスク
- スケジュールの確認:受任通知の発送時期や和解交渉の目安期間
説明が曖昧で納得できなければ、一度持ち帰って別の事務所と比較検討するのが賢明な判断です。じっくり吟味し、「ここなら信頼できる」と思えるパートナーを見つけて借金問題の解決へ踏み出してください。
この記事の監修者
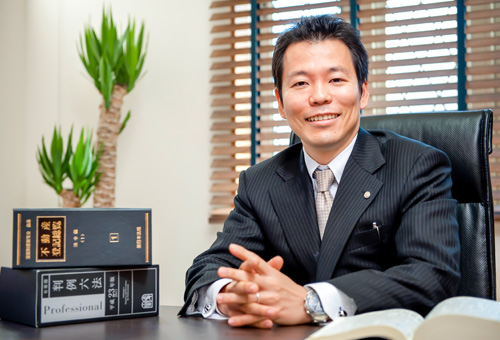
司法書士 行政書士 くすの木総合法務事務所
代表:藤田 太
- 保有資格
- 司法書士(日本司法書士会連合会所属、埼玉司法書士会所属 登録番号 第1124号、簡裁訴訟代理等関係業務認定 第601564号)
- 行政書士(日本行政書士会連合会所属、埼玉県行政書士会所属 登録番号 第07131937号)
1978年生、中央大学法学部卒業。大学卒業後、サラリーマンとして営業職、大手予備校勤務を経て司法書士試験、行政書士試験に合格。趣味は釣り(フライフィッシング)とドライブ、バスケットボール。敷居の低い事務所、頼れる街の法律家を目指して日々精進中。